Respuesta corta: un reporte GRI se hace en 8 pasos: (1) decidir si reportarás "de conformidad" o "con referencia", (2) fijar alcance y periodo, (3) entender tu contexto y a tus grupos de interés, (4) determinar tus temas materiales, (5) reportar las divulgaciones generales (GRI 2), (6) reportar cada tema material con sus indicadores, (7) armar el índice de contenido GRI y la declaración de uso, y (8) verificar, publicar y notificar a GRI. El paso que más define la calidad del reporte es el 4: sin temas materiales bien justificados, todo lo demás es relleno.
Antes de empezar: qué es GRI y qué versión está vigente
GRI (Global Reporting Initiative) es el estándar de reporte de sostenibilidad más usado en el mundo. Su enfoque es de impacto: le pide a tu empresa contar cómo afecta a la economía, al ambiente y a las personas, no solo cómo le afecta el entorno a ella.
La versión vigente son los GRI Standards 2021, obligatorios desde el 1 de enero de 2023. Se organizan en tres niveles:
- Estándares Universales: GRI 1 (Fundamentos), GRI 2 (Contenidos generales) y GRI 3 (Temas materiales). Aplican a todas las organizaciones.
- Estándares Sectoriales: cubren los temas típicos de industrias de alto impacto. Para agroexportadores, por ejemplo, existe GRI 13 (agricultura, acuicultura y pesca).
- Estándares Temáticos: un estándar por tema (emisiones, agua, empleo, anticorrupción, etc.), organizados en las series 200 (economía), 300 (ambiente) y 400 (social).
La versión 2021 eliminó las antiguas opciones "Esencial" y "Exhaustiva". Hoy solo hay dos formas de reportar, y elegir entre ellas es el primer paso.
Los 8 pasos
Paso 1 — Decide cómo vas a reportar: "de conformidad" o "con referencia"
| De conformidad con los Estándares GRI | Con referencia a los Estándares GRI | |
|---|---|---|
| Qué es | Cumples los 9 requisitos de GRI 1 | Usas estándares GRI o partes de ellos, sin cumplir todos los requisitos |
| Materialidad (GRI 3) | Obligatoria | No obligatoria |
| Índice de contenido GRI | Obligatorio | Obligatorio |
| Declaración de uso | "Reportamos de conformidad con…" | "Reportamos con referencia a…" |
| Cuándo conviene | Compradores, bancos o inversionistas que exigen GRI completo | Primer reporte, o cuando aún no tienes todos los datos |
Regla práctica: si es tu primer reporte y tus datos están dispersos, "con referencia" es un punto de partida legítimo y honesto. Lo que no se puede es decir "de conformidad" si no cumples los 9 requisitos.
Paso 2 — Fija el alcance y el periodo
Define qué entidades entran (¿solo la matriz o también subsidiarias y fincas?) y qué periodo cubre el reporte. Lo habitual es alinearlo con tu año fiscal, para que las cifras de sostenibilidad y las financieras se puedan leer juntas.
Paso 3 — Entiende tu contexto y a tus grupos de interés
GRI 3 empieza pidiéndote comprender tus actividades, tus relaciones de negocio y el contexto de sostenibilidad en el que operas. En la práctica: haz una lista de tus grupos de interés (empleados, clientes, proveedores, comunidades, reguladores, bancos) y anota qué impactos tuyos los afectan más. Si tu sector tiene Estándar Sectorial, revísalo aquí: te ahorra semanas de identificación de temas.
Paso 4 — Determina tus temas materiales
Es el corazón del reporte. Un tema es material si tu empresa tiene un impacto significativo en la economía, el ambiente o las personas, incluidos los derechos humanos. El proceso de GRI 3 es:
- Identificar tus impactos reales y potenciales, positivos y negativos.
- Evaluar cuáles son significativos (según severidad y probabilidad).
- Priorizar los impactos más relevantes para reportarlos.
- Listar los temas materiales resultantes y documentar cómo llegaste a ellos.
Aquí es donde más empresas medianas se atoran, porque un taller de materialidad tradicional es lento y costoso. Nosotros lo resolvemos con benchmark sectorial en 7 días hábiles; el método completo está en la guía de Materialidad ESG Indexada.
Paso 5 — Reporta las divulgaciones generales (GRI 2)
GRI 2 tiene 30 divulgaciones sobre tu organización: quién eres, tus entidades y actividades, tu gobernanza, tu estrategia y políticas, y cómo dialogas con tus grupos de interés. Es información que la mayoría de las empresas ya tiene, pero repartida en áreas distintas. Este paso es más de recopilación que de análisis.
Paso 6 — Reporta cada tema material
Para cada tema material del paso 4 haces dos cosas: explicas cómo lo gestionas (divulgación 3-3 de GRI 3: políticas, acciones, metas, seguimiento) y reportas sus indicadores con el Estándar Temático correspondiente (por ejemplo, GRI 305 para emisiones o GRI 403 para salud y seguridad). Solo reportas indicadores de los temas que salieron materiales, no de todos los estándares.
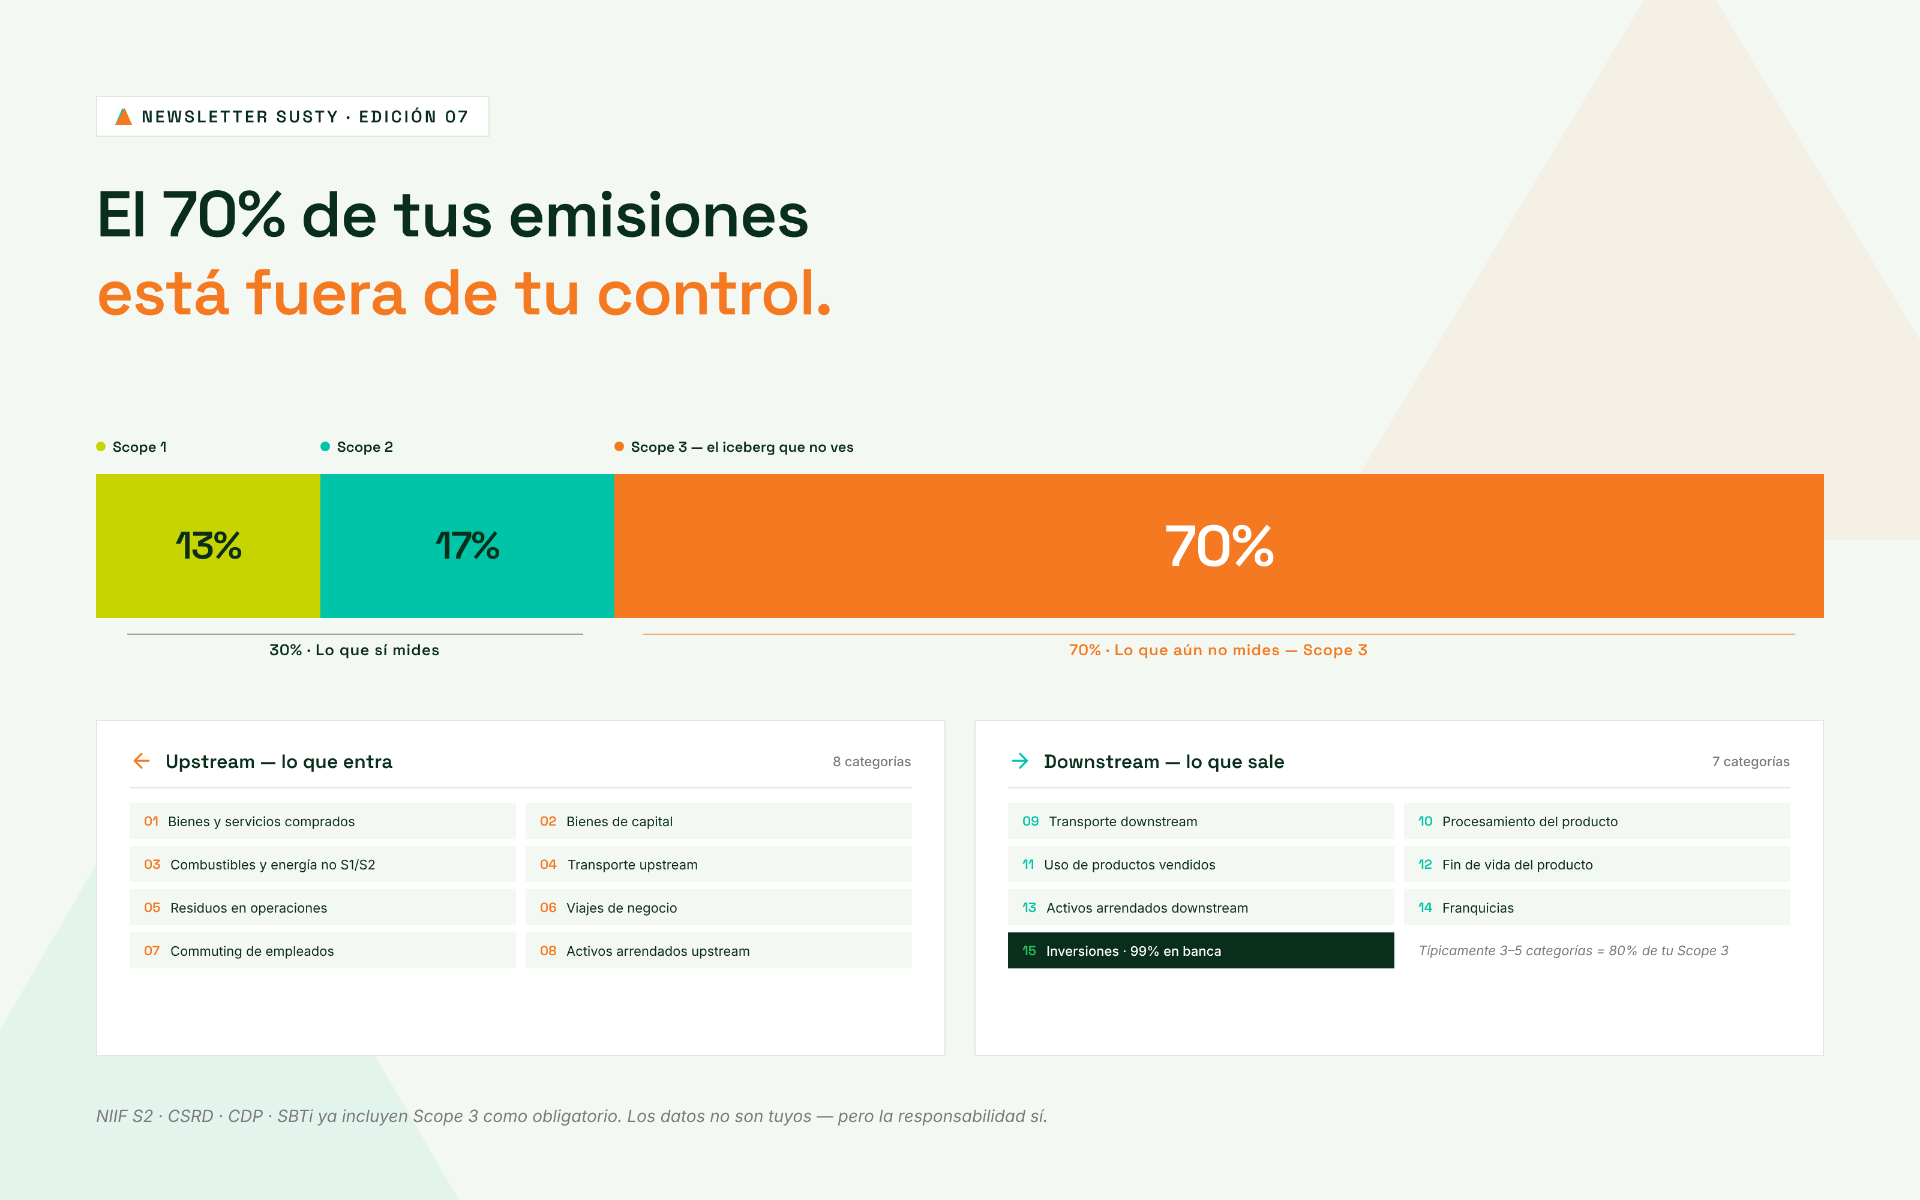
Si tu tema material es el clima, el cálculo de tus emisiones de alcance 1, 2 y 3 es la base. Mira cómo lo resolvemos en el módulo de Carbono Alcances 1, 2 y 3 y en la guía de Scope 3.
Paso 7 — Arma el índice de contenido GRI y la declaración de uso
El índice de contenido GRI es una tabla que lista cada divulgación que reportaste y dónde encontrarla. Es obligatorio en ambas opciones. Si no reportas alguna divulgación requerida, debes indicarlo y justificar la omisión con una de estas razones: no aplica, prohibición legal, restricción de confidencialidad o información no disponible. La declaración de uso es la frase que dice bajo qué opción reportaste.
Paso 8 — Verifica, publica y notifica a GRI
GRI recomienda, pero no exige, el aseguramiento externo. Hacerlo aumenta la credibilidad del reporte ante bancos e inversionistas. En ambas opciones, el último requisito es notificar a GRI que usaste los Estándares. Después publícalo en tu sitio en un formato que se pueda leer sin descargar nada.
Novedades que ya debes tener en el radar
GRI está reemplazando estándares temáticos antiguos. GRI 101 (Biodiversidad 2024) ya es aplicable desde el 1 de enero de 2026. GRI 102 (Cambio climático 2025) y GRI 103 (Energía 2025) serán obligatorios desde el 1 de enero de 2027 y sustituyen a GRI 305 (Emisiones) y GRI 302 (Energía). Si tu tema material es clima o energía, conviene que tu sistema de datos ya capture la información con esa lógica.
Los 5 errores más comunes al hacer un reporte GRI
- Empezar por los indicadores en vez de por la materialidad. Terminas reportando lo que es fácil medir, no lo que importa.
- Querer reportar todo. GRI no pide todos los indicadores; pide los de tus temas materiales.
- Decir "de conformidad" sin cumplir los 9 requisitos. Es el error que más daña la credibilidad si alguien lo revisa.
- Omitir datos sin justificar. Una omisión con razón declarada es aceptable; un vacío silencioso, no.
- Cifras sin trazabilidad. Si un auditor pregunta de dónde sale un número y nadie sabe, el dato no se sostiene. Más sobre esto en por qué empezar por el reporte es un error.
GRI y NIIF S1/S2: no son lo mismo
GRI mide tu impacto en el mundo. Las normas NIIF S1 y S2 (ISSB) miden cómo los riesgos de sostenibilidad afectan tu valor financiero. Son complementarias: muchas empresas reportan ambos, y la materialidad del paso 4 puede servir a los dos si se hace con criterio de doble materialidad. Conoce cómo cubrimos las normas NIIF en la plataforma.
🎯 Acción de esta semana
En menos de una hora puedes dejar listo el arranque:
- Decide tu opción (de conformidad o con referencia) y tu periodo de reporte.
- Lista tus 10 grupos de interés más importantes.
- Escribe los 15 temas de sostenibilidad que crees que más impactan a tu negocio, sin filtrar todavía.
Esa lista es la materia prima del paso 4. Si quieres validarla con benchmark de tu sector, conoce Materialidad Indexada.
Preguntas frecuentes
¿Cuánto tarda y cuánto cuesta hacer un reporte GRI?
Depende del alcance, de cuántos temas materiales resulten y de qué tan ordenados estén tus datos. Lo que más pesa en tiempo y costo es la materialidad (paso 4) y la recolección de datos (paso 6). En SUSTY resolvemos el paso 4 con Materialidad Indexada en 7 días hábiles, desde USD 1.500.
¿Es obligatorio reportar con GRI?
GRI es un estándar voluntario. Lo que sí puede ser obligatorio es reportar sostenibilidad por regulación local, por exigencia de un banco o de compradores europeos sujetos a CSRD. En esos casos, GRI suele ser una base práctica para responder.
¿Cuál es la diferencia entre reportar "de conformidad" y "con referencia"?
"De conformidad" exige cumplir los 9 requisitos de GRI 1, incluida la determinación de temas materiales con GRI 3. "Con referencia" permite usar partes de los estándares sin cumplir todos los requisitos. Ambas requieren un índice de contenido GRI y una declaración de uso.
¿Necesito verificación externa?
No. GRI la recomienda pero no la exige. Es útil si tu reporte lo leerán bancos, inversionistas o compradores que piden garantía sobre las cifras.
¿Puedo hacer un reporte GRI sin análisis de materialidad?
Solo con la opción "con referencia". Para reportar de conformidad, determinar los temas materiales y reportar las divulgaciones de GRI 3 es obligatorio.
¿Qué hago si no tengo los datos de un indicador?
Si reportas de conformidad, puedes omitirlo declarando la razón en el índice de contenido: no aplica, prohibición legal, restricción de confidencialidad o información no disponible. Si es información que aún no se recopila, "con referencia" te da margen para empezar y ampliar el reporte cada año.
¿GRI o NIIF S1/S2: cuál elijo?
No tienes que elegir uno solo. GRI cubre tu impacto en el mundo; las NIIF S1/S2 cubren cómo la sostenibilidad afecta tu valor financiero. Muchas empresas reportan ambos y comparten el análisis de materialidad.