Respuesta corta: para implementar las NIIF S1 y S2, (1) define quién supervisa y quién ejecuta, (2) identifica los riesgos y oportunidades de sostenibilidad con efecto financiero, empezando por el clima, (3) mide tus emisiones de alcance 1 y 2 con el GHG Protocol, (4) estima los efectos financieros y haz un análisis de escenarios, (5) arma un informe de prueba con datos reales y (6) publícalo junto con tus estados financieros. Con un equipo pequeño toma unos 12 meses. En América Latina ya son obligatorias en México (desde el ejercicio 2025) y Chile (desde el ejercicio 2026). En Costa Rica el primer informe obligatorio es en 2028, con datos de 2027.
Actualizado: 21 de octubre de 2026
Qué son las NIIF S1 y S2, en dos párrafos
Las NIIF S1 y S2 son las dos primeras normas de divulgación de sostenibilidad del ISSB, el consejo de la Fundación IFRS. Se publicaron el 26 de junio de 2023 y rigen para los periodos anuales que empiezan el 1 de enero de 2024 o después, siempre que el regulador de cada país las adopte. La NIIF S1 fija los requisitos generales: informar los riesgos y oportunidades de sostenibilidad que pueden afectar los flujos de efectivo, el financiamiento o el costo de capital de la empresa. La NIIF S2 trata el clima: riesgos físicos y de transición, análisis de escenarios y emisiones de alcance 1, 2 y 3.
Las dos se ordenan en cuatro pilares (gobernanza, estrategia, gestión de riesgos, y métricas y metas) y se presentan junto con los estados financieros, para el mismo periodo. Si buscas el resumen de las normas y cómo las trabaja SUSTY, está en el módulo de NIIF S1 y S2. Esta guía es la parte práctica: cómo implementarlas.
¿Dónde ya son obligatorias en LATAM?
La norma no obliga por sí sola: la obligación la fija el regulador de cada país. Este es el estado a octubre de 2026.
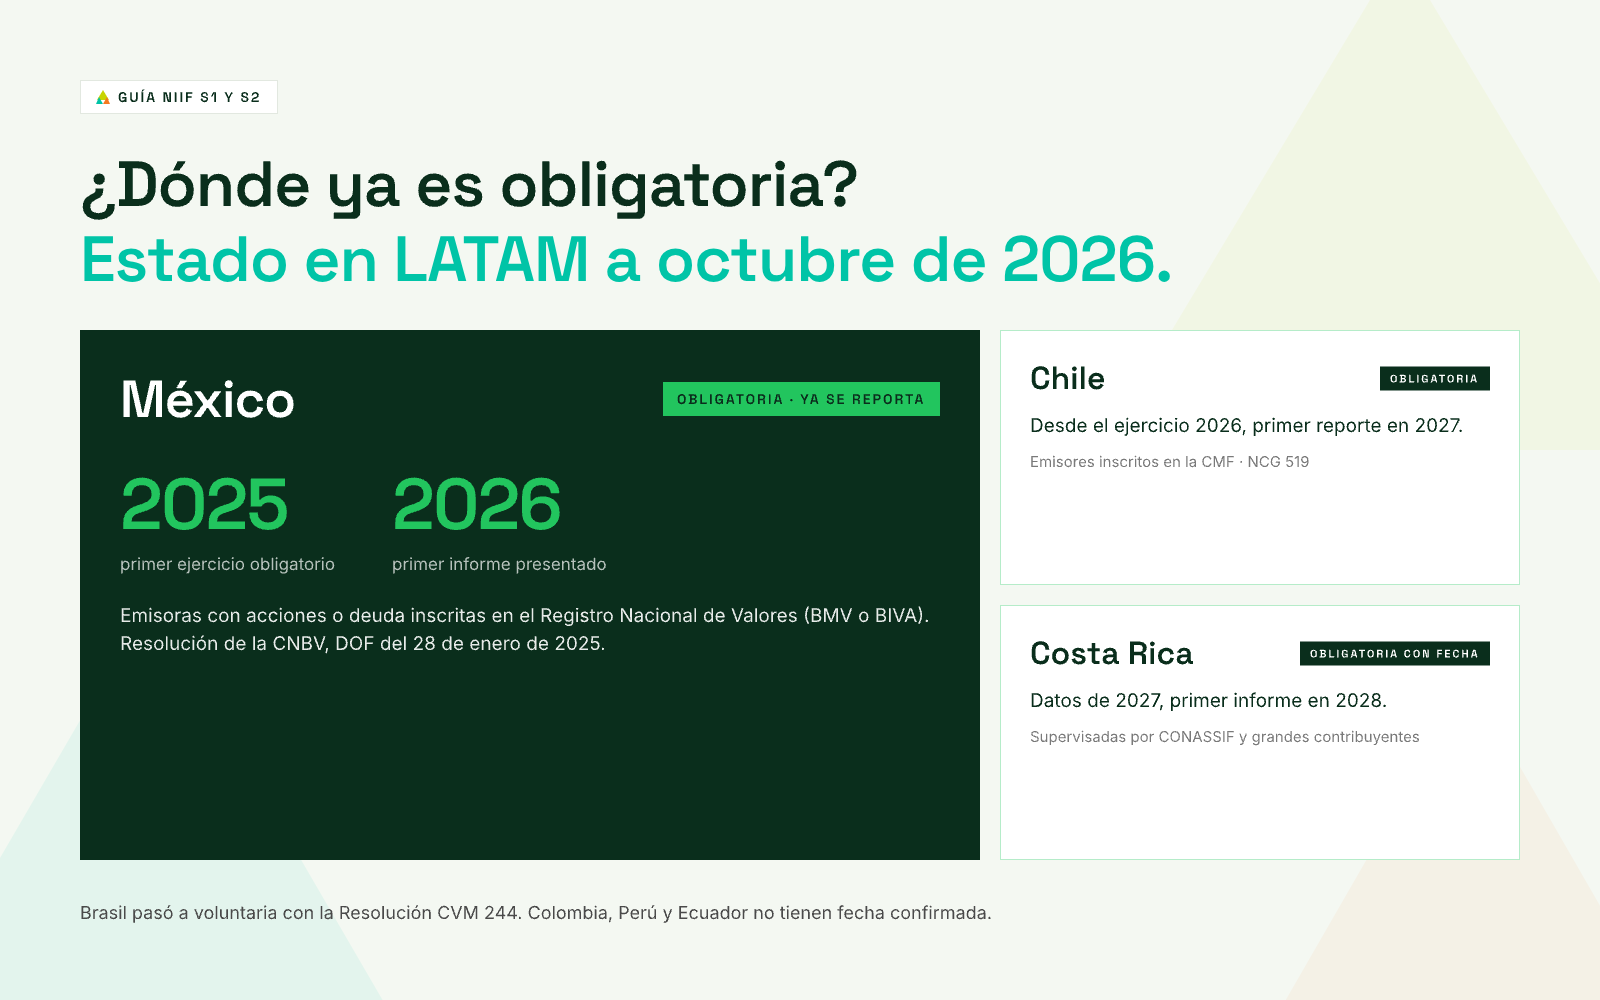
México: obligatoria y ya se reporta
México es el primer país de la región donde ya se presentó un informe obligatorio. La CNBV modificó las disposiciones para emisoras con una resolución publicada en el Diario Oficial de la Federación el 28 de enero de 2025: las emisoras con acciones o deuda inscritas en el Registro Nacional de Valores (en la BMV o en BIVA) deben presentar un informe de sostenibilidad conforme a las NIIF de sostenibilidad. El primer ejercicio obligatorio fue 2025 y el primer informe se presentó en 2026. El aseguramiento externo se exige de forma gradual. En marzo de 2026 la CNBV publicó un documento de apoyo para elaborar el informe de sostenibilidad.
Si no eres emisora pero le vendes a una, esto también te toca: la S2 pide a tu cliente sus emisiones de alcance 3, que incluyen las de sus proveedores. Es probable que te pida datos de tu huella de carbono y de tus riesgos climáticos.
Chile: obligatoria desde el ejercicio 2026
La CMF incorporó las NIIF S1 y S2 con la Norma de Carácter General 519 de octubre de 2024. Aplica a los emisores inscritos en la CMF que presentan Memoria Anual Integrada, desde el ejercicio 2026, con primer reporte en 2027. Se puede aplicar antes.
Costa Rica: obligatoria con fecha en 2028
El Colegio de Contadores Públicos adoptó las NIIF S1 y S2 con la Circular 33-2023, publicada en La Gaceta el 10 de enero de 2024. Su aplicación voluntaria rige desde entonces. Según el calendario vigente, las entidades supervisadas por CONASSIF (bancos, cooperativas, aseguradoras, emisores, fondos de inversión y operadoras de pensiones) y los grandes contribuyentes presentan su primer informe en 2028, con datos de 2027 (KPMG Costa Rica). Como los datos del primer año se generan desde el 1 de enero de 2027, conviene empezar en 2026.
Brasil, Colombia, Perú y Ecuador
| País | Estado a octubre de 2026 |
|---|---|
| México | Obligatoria. Emisoras del RNV desde el ejercicio 2025; primer informe en 2026 |
| Chile | Obligatoria. Emisores de la CMF desde el ejercicio 2026; primer reporte en 2027 |
| Costa Rica | Obligatoria con fecha. CONASSIF y grandes contribuyentes; datos de 2027, informe en 2028 |
| Brasil | Voluntaria. La Resolución CVM 244 (mayo de 2026) pasó a "cumplir o explicar" desde 2027 (Demarest) |
| Colombia, Perú y Ecuador | Sin fecha de obligatoriedad confirmada |
Hoja de ruta para implementarlas en 12 meses
Seis fases que se solapan. Si tu primer informe es en 2027 o 2028, empieza con un año de margen.
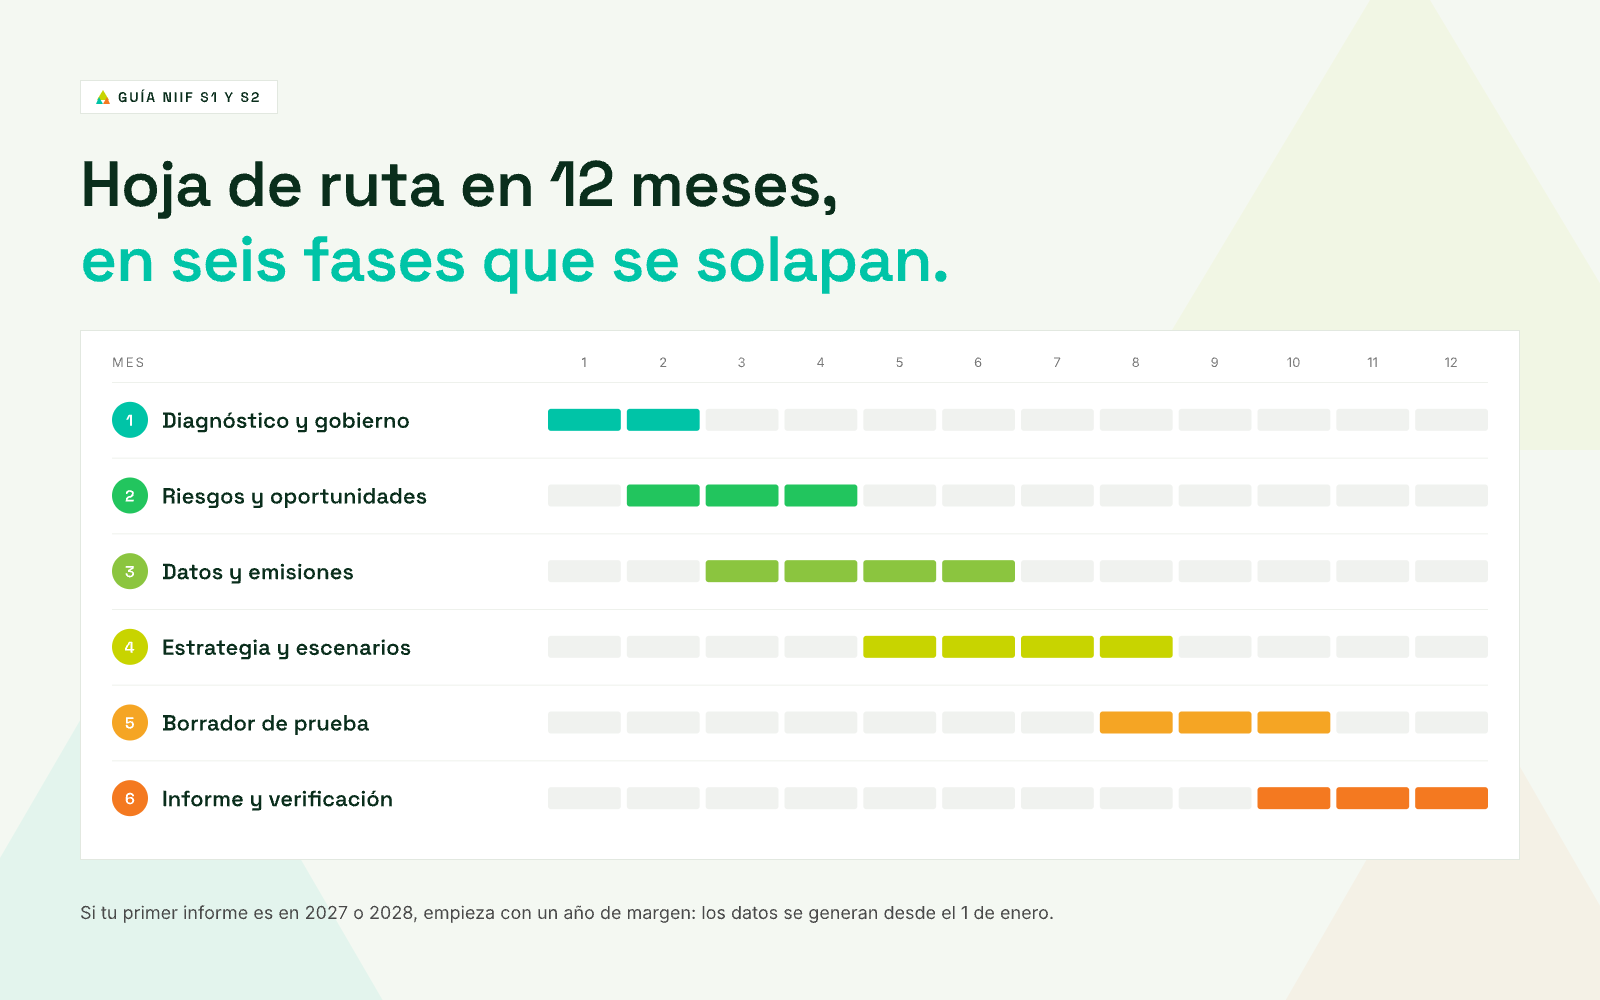
Fase 1: diagnóstico y gobierno (meses 1 y 2)
Define qué órgano supervisa los temas de sostenibilidad (el directorio o un comité) y quién los ejecuta en la gerencia. Mide tu brecha contra los requisitos de las dos normas: el checklist de la guía descargable trae 24 puntos con puntaje. Suma a finanzas desde el primer día: la S1 pide conectar cada riesgo con su efecto en las cifras.
Fase 2: riesgos y oportunidades (meses 2 a 4)
Identifica los riesgos y oportunidades de sostenibilidad que pueden afectar tus flujos de efectivo, tu financiamiento o tu costo de capital, en el corto, mediano y largo plazo. Empieza por el clima. La S1 pide consultar las normas SASB de tu industria para no dejar fuera temas típicos del sector. Si ya hiciste un análisis de materialidad, úsalo como base, pero filtra por efecto financiero.
Fase 3: datos y emisiones (meses 3 a 6)
Mide tus emisiones de gases de efecto invernadero de alcance 1 y 2 con el GHG Protocol. Mapea las fuentes de datos para el alcance 3, que la S2 pide desde el segundo año. Deja documentado de dónde sale cada dato: el informe se va a verificar.
Fase 4: estrategia, escenarios y metas (meses 5 a 8)
Estima los efectos financieros actuales y esperados de cada riesgo y oportunidad. Haz un análisis de escenarios climáticos, proporcional a tus capacidades. Define métricas, metas con año base y, si lo tienes, tu plan de transición.
Fase 5: borrador de prueba (meses 8 a 10)
Arma un informe completo con datos reales del año y revísalo con finanzas y con tu auditor. Es la forma más barata de encontrar brechas antes de que cuenten.
Fase 6: informe y verificación (meses 10 a 12)
Publica el informe junto con tus estados financieros y para el mismo periodo. Si tu regulador pide aseguramiento externo, como México de forma gradual, prepara la evidencia con tiempo.
Guía: NIIF S1 y S2, hoja de ruta para implementarlas
PDF de 8 páginas: qué piden las normas, dónde ya son obligatorias en LATAM (México, Chile y Costa Rica), hoja de ruta de 12 meses y checklist de brechas con puntaje.
Qué piden, pilar por pilar
| Pilar | Qué tienes que poder explicar |
|---|---|
| Gobernanza | Qué órgano supervisa los riesgos y oportunidades de sostenibilidad, con qué competencias, y cuál es el rol de la gerencia |
| Estrategia | Qué riesgos y oportunidades tienes, cómo afectan tu modelo de negocio y tu cadena de valor, sus efectos financieros y la resiliencia de tu estrategia |
| Gestión de riesgos | Cómo los identificas, evalúas y priorizas, y cómo se integran a tu gestión de riesgos general |
| Métricas y metas | Qué mides, qué metas tienes y cómo avanzas |
La S2 agrega métricas que toda empresa debe informar, sin importar su industria:
- Emisiones de GEI de alcance 1, 2 y 3
- Activos o actividades expuestos a riesgos de transición
- Activos o actividades expuestos a riesgos físicos
- Activos o actividades alineados con oportunidades climáticas
- Inversión y financiamiento destinados a riesgos y oportunidades climáticos
- Precio interno del carbono, si se usa
- Parte de la remuneración ligada a temas climáticos
Además, pide considerar las métricas de la guía sectorial basada en las normas SASB. En diciembre de 2025 el ISSB publicó enmiendas a la S2 sobre emisiones, que rigen desde el 1 de enero de 2027 y simplifican, entre otras cosas, las emisiones financiadas del alcance 3.
Lo que te facilita el primer año
Las normas traen alivios de transición para el primer año en que se aplican (Grant Thornton). Confirma cuáles adoptó el regulador de tu país:
- Clima primero: puedes informar solo los riesgos y oportunidades del clima; el resto de la S1 entra el segundo año.
- Sin comparativos: no necesitas cifras del año anterior.
- Sin alcance 3: puedes omitir las emisiones de alcance 3 ese año.
- Tu método de GEI: si ya medías emisiones con otro método, puedes mantenerlo ese año antes de pasar al GHG Protocol.
- Publicación posterior: puedes publicar el informe después de los estados financieros, con el informe semestral o dentro de los 9 meses siguientes al cierre.
5 errores que vemos al implementarlas
- Tratarlo como un reporte de RSE. La S1 mira cómo la sostenibilidad afecta a la empresa y sus cifras, no solo su impacto.
- Trabajar sin el equipo de finanzas. Los supuestos y las cifras tienen que ser coherentes con los estados financieros.
- Empezar por el alcance 3. Primero alcance 1 y 2 bien documentados; el alcance 3 se construye después.
- Dejar los escenarios para el final. El análisis de escenarios toma meses y alimenta la estrategia.
- Usar métricas genéricas. La S2 pide considerar las métricas SASB de tu industria.
Descarga la guía y el checklist
La guía en PDF trae la hoja de ruta, el detalle de cada país y un checklist de 24 puntos con puntaje para saber por qué fase empezar.
Guía: NIIF S1 y S2, hoja de ruta para implementarlas
PDF de 8 páginas: qué piden las normas, dónde ya son obligatorias en LATAM (México, Chile y Costa Rica), hoja de ruta de 12 meses y checklist de brechas con puntaje.
Preguntas frecuentes
¿Qué son las NIIF S1 y S2? Son las dos primeras normas de divulgación de sostenibilidad del ISSB, de la Fundación IFRS. La S1 fija los requisitos generales y la S2 se enfoca en el clima. Se publicaron el 26 de junio de 2023.
¿En qué países de LATAM ya son obligatorias? En México, para las emisoras inscritas en el Registro Nacional de Valores, desde el ejercicio 2025. En Chile, para los emisores de la CMF, desde el ejercicio 2026. En Costa Rica, el primer informe obligatorio es en 2028, con datos de 2027. En Brasil son voluntarias.
¿Cuánto tiempo toma implementar las NIIF S1 y S2? Con un equipo pequeño, unos 12 meses en seis fases: diagnóstico y gobierno, riesgos y oportunidades, datos y emisiones, estrategia y escenarios, borrador de prueba, e informe y verificación.
¿Mi empresa tiene que aplicarlas si no cotiza en bolsa? Depende del país. En México y Chile la obligación es para emisoras. En Costa Rica incluye a las entidades supervisadas por CONASSIF y a los grandes contribuyentes. Aunque no estés obligado, un cliente obligado o un banco puede pedirte datos con este formato.
¿Qué alivios hay el primer año? Puedes informar solo el clima, sin cifras comparativas, sin emisiones de alcance 3, con tu método de medición de GEI anterior y publicar después de los estados financieros, si el regulador de tu país adopta esos alivios.
¿Las NIIF S1 y S2 son lo mismo que IFRS S1 y S2? Sí. NIIF es la sigla en español de IFRS (Normas Internacionales de Información Financiera).
¿Qué diferencia hay con los Estándares GRI? Las NIIF S1 y S2 miran cómo la sostenibilidad afecta a la empresa y están pensadas para inversionistas. Los Estándares GRI miran el impacto de la empresa en las personas y el ambiente. Muchas empresas usan los dos.
Fuentes
- Fundación IFRS: NIIF S1 y NIIF S2
- Enmiendas de diciembre de 2025 a la NIIF S2
- CNBV: documento de apoyo para el informe de sostenibilidad (marzo de 2026)
- Forvis Mazars México: NIIF S1 y S2 para emisoras
- CMF Chile: NCG 519
- KPMG Costa Rica: NIIF S1 y S2
- Demarest: Resolución CVM 244
- Grant Thornton: alivios de transición del ISSB
- GHG Protocol: estándar corporativo