Actualizado: 3 de noviembre de 2026 · Revisamos esta tabla cada mes.
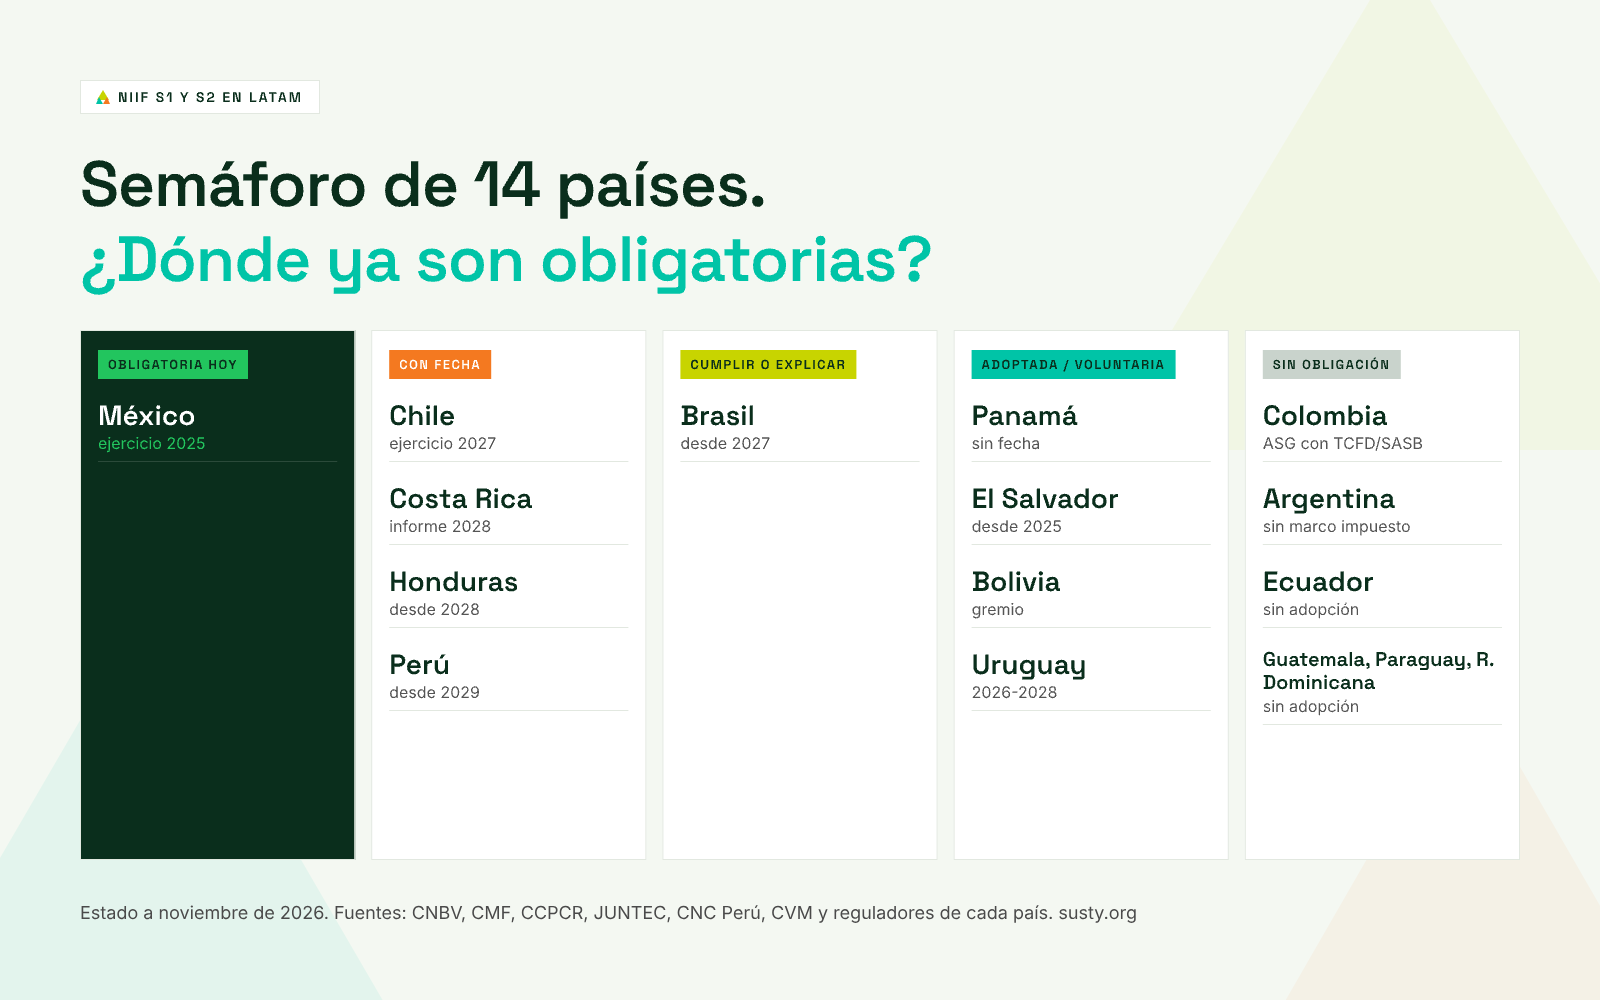
Respuesta corta: ¿En qué países de LATAM son obligatorias las NIIF S1 y S2? A noviembre de 2026 solo México las exige: emisoras del Registro Nacional de Valores, desde el ejercicio 2025. Tienen fecha obligatoria Chile (emisores de la CMF, desde el ejercicio 2027, porque la CMF postergó un año la fecha original), Costa Rica (entidades supervisadas por CONASSIF y grandes contribuyentes, primer informe en 2028 con datos de 2027), Honduras (desde 2028) y Perú (desde 2029). Brasil pasó de obligatoria a "cumplir o explicar" en mayo de 2026. En Panamá, El Salvador, Bolivia y Uruguay están adoptadas o permitidas, pero sin fecha obligatoria. En Colombia y Argentina hay reglas de divulgación ASG que no exigen las NIIF S.
Mapa: NIIF S1 y S2 en LATAM, país por país
PDF de 8 páginas: semáforo de 14 países, calendario 2025-2029, ficha por país con regulador y norma, qué hacer si eres proveedor de una empresa obligada y checklist de 12 meses.
La tabla: estado por país (noviembre de 2026)
| País | Estado | Quién | Desde cuándo | Norma y regulador |
|---|---|---|---|---|
| México | Obligatoria | Emisoras con valores inscritos en el RNV; las entidades financieras tendrán requisitos propios y graduales | Ejercicio 2025; primer informe en 2026 | Reforma a la Circular Única de Emisoras (DOF 28-ene-2025), CNBV |
| Chile | Obligatoria con fecha (postergada) | Emisores que presentan Memoria Anual Integrada | Ejercicio 2027; primer reporte en 2028. El ejercicio 2026 se puede reportar de forma voluntaria en 2027 | NCG 519 (oct-2024) y NCG 572 (27-jul-2026), CMF |
| Costa Rica | Obligatoria con fecha | Entidades supervisadas por CONASSIF (bancos, cooperativas, aseguradoras, emisores, fondos y operadoras de pensiones) y grandes contribuyentes | Datos de 2027; primer informe en 2028 | Circular 33-2023 y cambio de fechas (La Gaceta, 15-ene-2025), Colegio de Contadores Públicos |
| Honduras | Obligatoria con fecha | Entidades supervisadas por la CNBS y grandes contribuyentes del SAR | 1 de enero de 2028; antes, voluntaria | Resolución JTNCA 006-01/2025 (La Gaceta, 3-may-2025), Junta Técnica de Normas de Contabilidad y Auditoría |
| Perú | Aprobada, obligatoria desde 2029 | Empresas no supervisadas por SMV ni SBS por encima de un umbral de ingresos; la SMV y la SBS fijarán reglas propias para sus supervisadas | 1 de enero de 2029 | Resolución 001-2026-EF/30 (27-mar-2026), Consejo Normativo de Contabilidad |
| Brasil | Voluntaria con "cumplir o explicar" | Compañías abiertas | Desde 2027, quien no las use debe explicar por qué | Resolución CVM 193 (2023), modificada por la CVM 244 (mayo de 2026); normas locales CBPS 01 y 02 |
| Panamá | Adoptada, sin fecha obligatoria | Hoy, uso voluntario; la SMV prepara una hoja de ruta para emisores | Sin fecha | Resolución 012-2025 de la Junta Técnica de Contabilidad (Gaceta Oficial, 11-mar-2026) |
| El Salvador | Voluntaria | Cualquier entidad | Desde el 1 de enero de 2025 | Resolución 82 (27-jun-2024), Consejo de Vigilancia de la Profesión de Contaduría Pública y Auditoría |
| Bolivia | Adoptada por el gremio | Empresas que operan en Bolivia | Desde el 1 de enero de 2027, según la prensa; ningún ente público la exige todavía | Resolución CTNAC 01/2024, Colegio de Auditores o Contadores Públicos |
| Uruguay | Voluntaria, en hoja de ruta | Referencia técnica del Colegio de Contadores | Adopción voluntaria prevista entre 2026 y 2028 | Proyecto de pronunciamiento del CCEAU (ago-2025) |
| Colombia | Sin obligación de NIIF S | Los emisores ya deben divulgar información ASG con referencia a TCFD y SASB | El CTCP propuso en 2026 una convergencia gradual, voluntaria al inicio | Circular Externa 031 de 2021 (Superintendencia Financiera); propuesta del CTCP (feb-2026) |
| Argentina | Sin obligación de NIIF S | Emisoras: deben informar su política y sus indicadores de sostenibilidad o explicar por qué no; no se impone un marco | La RT 60 de la FACPCE (fin de 2025) acepta GRI o NIIF S | CNV (resolución general de 2026) y FACPCE |
| Ecuador | Sin adopción confirmada | — | — | No encontramos una norma de adopción a noviembre de 2026 |
| Guatemala, Paraguay y República Dominicana | Sin adopción confirmada | — | — | No encontramos una norma de adopción a noviembre de 2026 |
Fuentes oficiales y secundarias al pie. Si ves un cambio que no recogimos, escríbenos a contacto@susty.org.
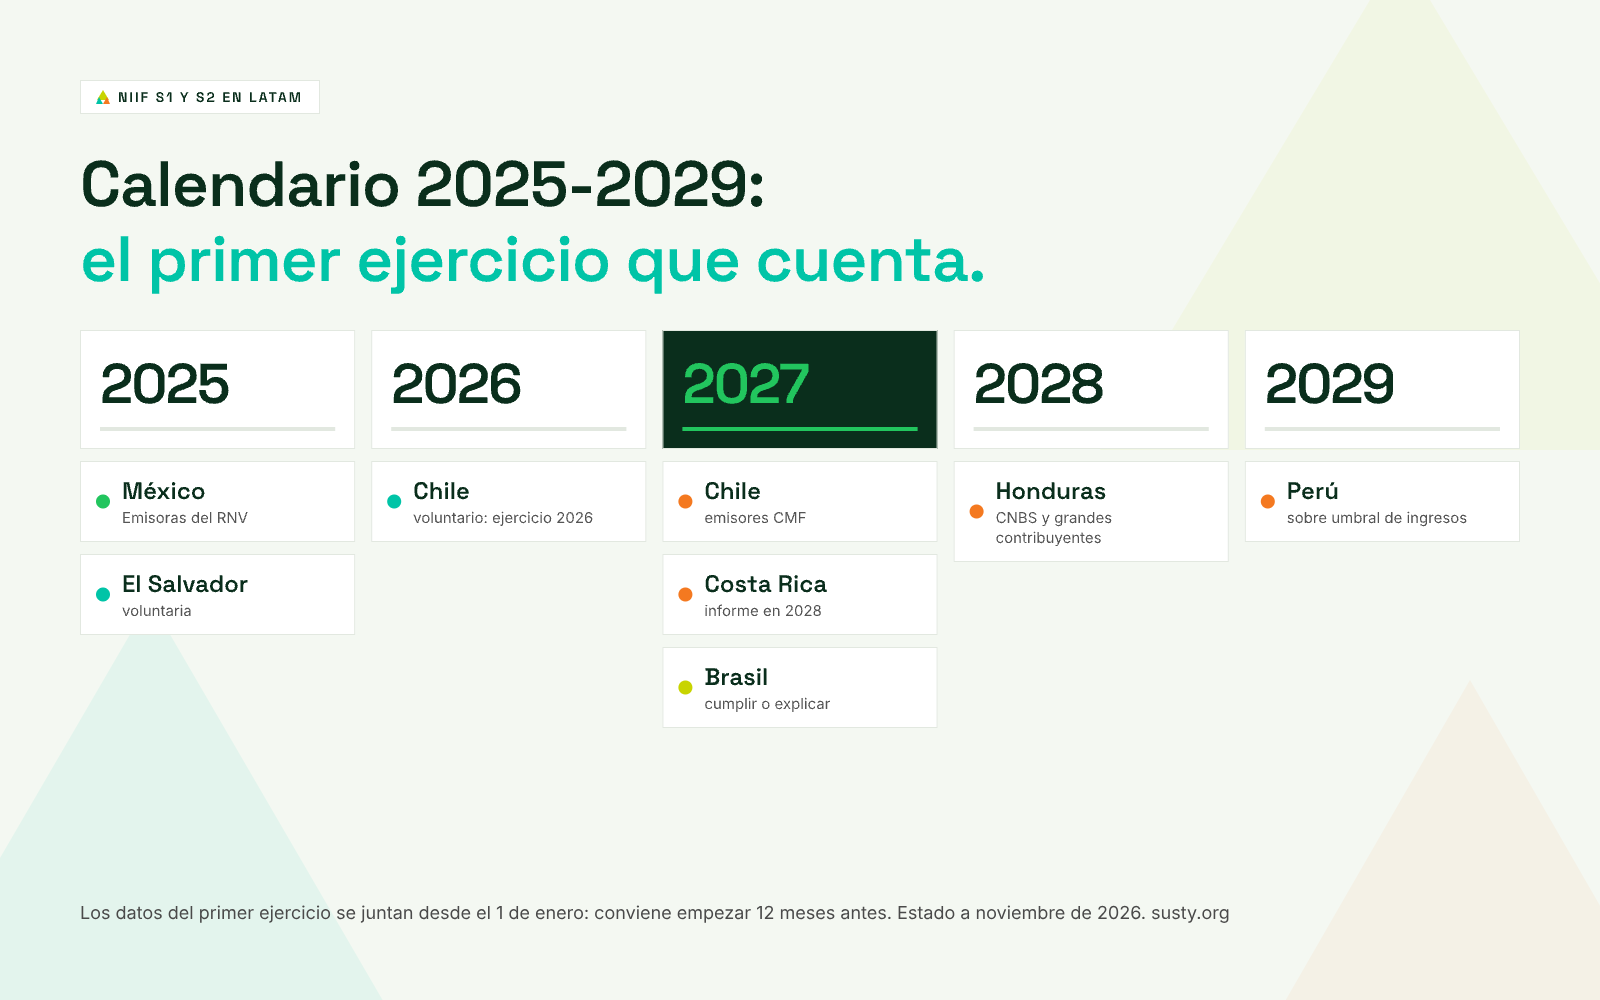
Calendario: qué ejercicio toca en cada país
La fecha que importa no es la del informe, sino la del primer ejercicio que se reporta: los datos de ese año se empiezan a juntar el 1 de enero.
- 2025: México (emisoras del RNV).
- 2027: Chile (emisores de la CMF) y Costa Rica (CONASSIF y grandes contribuyentes; informe en 2028). Brasil empieza el "cumplir o explicar".
- 2028: Honduras (CNBS y grandes contribuyentes).
- 2029: Perú (empresas no supervisadas por SMV o SBS, por encima del umbral).
¿Me toca si no estoy en la lista de obligados?
Estás obligado
Emisora en México, emisor en Chile, entidad CONASSIF o gran contribuyente en Costa Rica…: necesitas un plan de 12 meses antes del primer ejercicio. Guía de implementación.
Le vendes a una empresa obligada
La NIIF S2 le pide sus emisiones de alcance 3, que incluyen las de sus proveedores. Es probable que te pida tu huella de carbono y datos de riesgos climáticos. Guía de alcance 3.
Nadie te lo exige todavía
Bancos e inversionistas ya usan estas normas como referencia para evaluar crédito y riesgo. Empezar por la materialidad y la huella de carbono te deja listo sin hacer un informe completo. Doble materialidad.
Qué cambió en 2026
- Febrero, Colombia: el CTCP propone empezar la convergencia hacia las NIIF S1 y S2.
- 11 de marzo, Panamá: se publica la adopción de la Junta Técnica de Contabilidad.
- 27 de marzo, Perú: se publica la resolución del Consejo Normativo de Contabilidad que aprueba las NIIF S1 y S2.
- Mayo, Brasil: la CVM 244 quita la obligatoriedad y la cambia por "cumplir o explicar".
- 27 de julio, Chile: la NCG 572 posterga un año la obligación (del ejercicio 2026 al 2027).
Descarga el mapa
Mapa: NIIF S1 y S2 en LATAM, país por país
PDF de 8 páginas: semáforo de 14 países, calendario 2025-2029, ficha por país con regulador y norma, qué hacer si eres proveedor de una empresa obligada y checklist de 12 meses.
Preguntas frecuentes
¿En qué países de LATAM son obligatorias las NIIF S1 y S2? A noviembre de 2026, solo en México, para las emisoras del Registro Nacional de Valores desde el ejercicio 2025. Chile (desde el ejercicio 2027), Costa Rica (primer informe en 2028), Honduras (2028) y Perú (2029) ya tienen fecha obligatoria.
¿Desde cuándo son obligatorias en Chile? Desde el ejercicio 2027, con primer reporte en 2028. La NCG 519 fijaba el ejercicio 2026, pero el 27 de julio de 2026 la CMF dio un año más de plazo con la NCG 572. El ejercicio 2026 se puede reportar de forma voluntaria en 2027.
¿Son obligatorias en Colombia? No. La Superintendencia Financiera pide a los emisores información ASG con referencia a TCFD y SASB (Circular Externa 031 de 2021), y el CTCP propuso en 2026 una convergencia gradual hacia las NIIF S1 y S2, voluntaria al inicio.
¿Y en Brasil? La Resolución CVM 193 las hacía obligatorias desde 2026, pero la CVM 244 (mayo de 2026) lo cambió por "cumplir o explicar": desde 2027, la compañía abierta que no las use debe justificarlo.
¿Mi empresa tiene que aplicarlas si no cotiza en bolsa? Depende del país. En Costa Rica y Honduras también alcanzan a grandes contribuyentes, y en Perú a empresas no supervisadas por encima de un umbral de ingresos. Aunque no estés obligado, si le vendes a una empresa que sí lo está, te va a pedir datos de emisiones.
¿Cada cuánto actualizan esta tabla? Cada mes, y cuando un regulador publica un cambio. La fecha de la última revisión está debajo del título.
Fuentes
- CMF Chile: comunicado de la NCG 572
- KPMG Costa Rica: cambio en fechas de las NIIF S1 y S2
- JUNTEC Honduras: Resolución JTNCA 006-01/2025
- El Peruano: Resolución 001-2026-EF/30
- Mattos Filho: la CVM revoca la obligatoriedad
- CVPCPA El Salvador: Resolución 82
- Sustenomics: Panamá adopta las NIIF de sostenibilidad
- INCP: el CTCP propone la convergencia
- FACPCE: proyecto de RT de informes de sostenibilidad
- AEU / CCEAU Uruguay: hacia el perfil jurisdiccional
- La Razón (Bolivia): normas internacionales de sostenibilidad
- Fundación IFRS: perfiles jurisdiccionales