Hay una palabra que está empezando a separar a las empresas serias en sostenibilidad de las que solo aparentan serlo:
Auditable.
Y conviene definirla bien, porque la mayoría de empresas en LATAM cree que sus datos ESG son auditables. La realidad es que casi ninguno lo es.
Qué significa "auditable"
Un dato es auditable cuando un tercero independiente puede tomar el número que aparece en tu reporte, seguir el rastro hacia atrás, llegar a la fuente original, y verificar que es correcto. Sin tu intervención. Sin que nadie tenga que "explicarle" cómo se calculó.
Eso suena obvio. Hasta que aplicas el criterio a un dato real.
Tomemos uno cualquiera: "Nuestras emisiones de Scope 2 en 2025 fueron 1,847 toneladas de CO₂ equivalente."
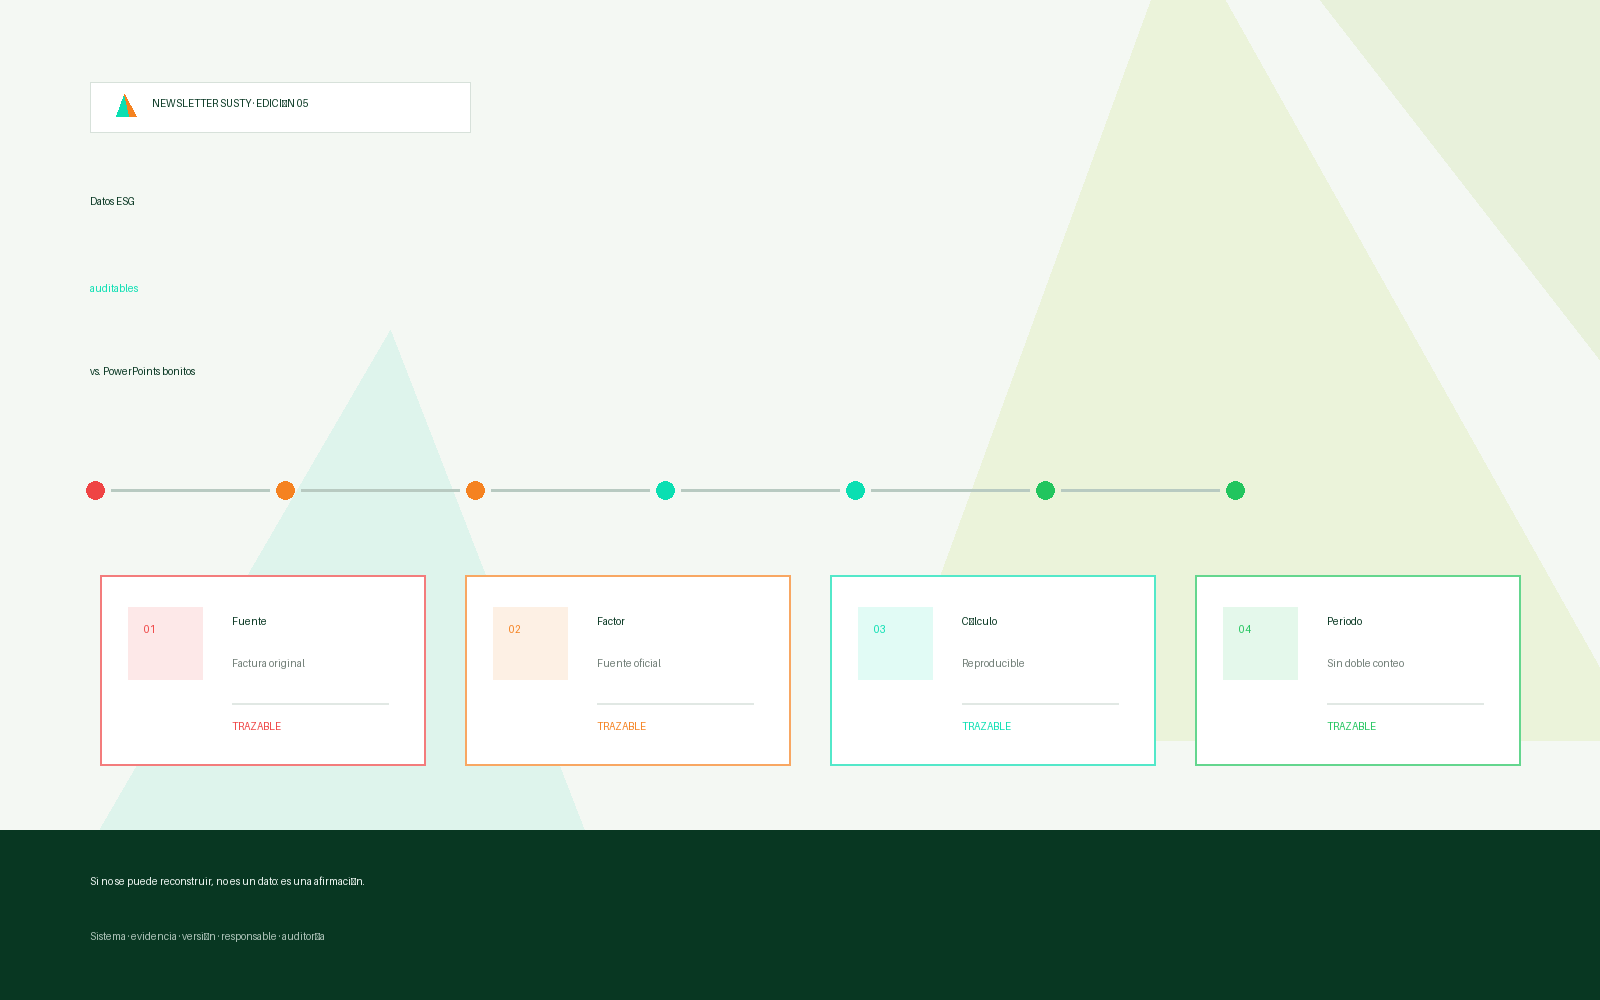
Para que ese número sea auditable, un auditor debe poder:
- Llegar al consumo eléctrico mensual de cada sede (en kWh).
- Ver la factura original que lo respalda.
- Identificar el factor de emisión utilizado y la fuente oficial de ese factor.
- Reproducir el cálculo exacto.
- Verificar que el periodo coincide con el ejercicio reportado.
- Confirmar que no hay sedes faltantes ni dobles conteos.
- Encontrar evidencia de quién aprobó el cálculo y cuándo.
Si cualquiera de esos siete puntos no se puede reconstruir, el dato no es auditable. Es una afirmación.
Por qué Excel no es un sistema de gestión ESG
Tengo que decir esto porque sigue siendo necesario decirlo: Excel no es un sistema de gestión ESG.
Excel es una hoja de cálculo. Es una herramienta excelente para análisis puntuales, simulaciones, modelos. No es un sistema de información empresarial. Y los datos ESG, en 2026, son información empresarial.
Cuando una empresa gestiona su sostenibilidad en Excel, ocurren cinco cosas predecibles:
- Versiones múltiples. "Inventario_GHG_2025_v3_FINAL_corregido_RM.xlsx" — todos sabemos cómo termina esta historia.
- Sin trazabilidad de cambios. Si alguien modificó un valor en febrero, nadie se entera hasta que el auditor lo encuentra en septiembre.
- Fórmulas frágiles. Una celda mal copiada propaga errores por todo el modelo. Y nadie los detecta hasta que es tarde.
- Conocimiento atado a personas. Si la persona que armó el archivo se va, el archivo se vuelve un jeroglífico.
- Imposibilidad práctica de auditar. El auditor no puede recorrer un archivo Excel sin que alguien le explique cada hoja, cada fórmula, cada supuesto.
Esto no significa que no debas usar Excel. Significa que Excel no puede ser tu sistema de registro. Puede ser tu sandbox de análisis. Pero los datos primarios, las fuentes, los cálculos formales, la evidencia, deben vivir en un sistema diseñado para eso.
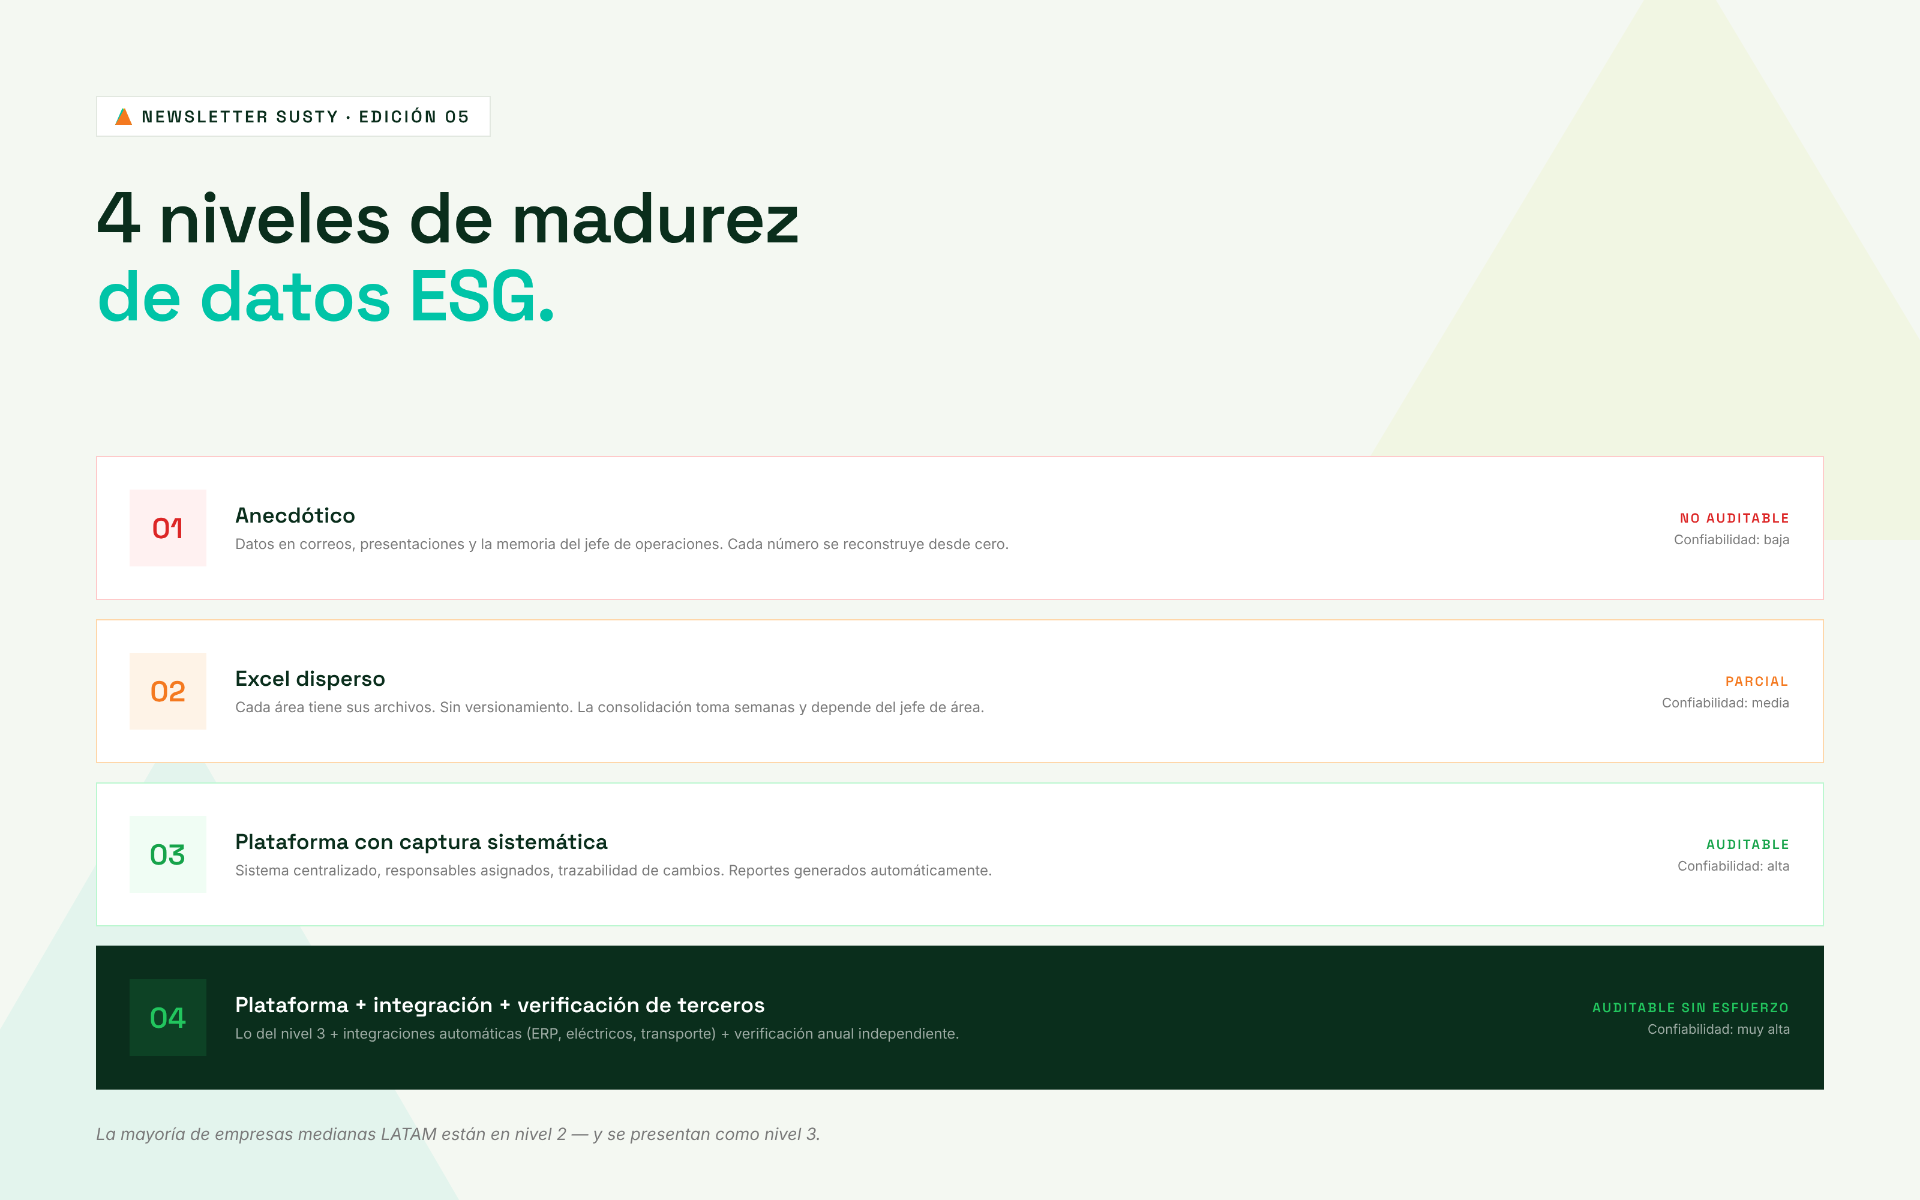
Los 4 niveles de madurez de datos ESG
Después de trabajar con varias decenas de empresas en LATAM, hemos visto que la madurez de datos ESG se puede clasificar en cuatro niveles. La mayoría de empresas medianas están en el nivel 1 o 2, y creen estar en el 3.
Nivel 1 — Anecdótico
La empresa tiene "experiencia" en sostenibilidad, pero los datos viven en correos, presentaciones y la memoria del jefe de operaciones. Cuando alguien pregunta por un número, se reconstruye desde cero. Confiabilidad: baja. Auditable: no.
Nivel 2 — Excel disperso
Hay archivos de cálculo. Cada área tiene los suyos. No hay versionamiento estandarizado. Los datos se consolidan manualmente al final del año. Confiabilidad: media. Auditable: parcialmente, con mucho esfuerzo.
Nivel 3 — Plataforma con captura sistemática
Existe un sistema centralizado donde se capturan los datos, con responsables asignados, con frecuencias definidas, con trazabilidad de cambios. Los reportes se generan desde el sistema, no se arman manualmente. Confiabilidad: alta. Auditable: sí.
Nivel 4 — Plataforma + integración + verificación de terceros
Lo del nivel 3, más integraciones automáticas con sistemas operativos (ERP, sistemas eléctricos, sistemas de transporte, etc.) y verificación anual por una firma independiente. Confiabilidad: muy alta. Auditable: sí, sin esfuerzo adicional.
Para que tu empresa pueda decir que tiene "datos auditables" frente a un inversionista, un banco o un comprador europeo, necesitas estar al menos en el nivel 3. La mayoría está en el nivel 2 y se presenta como nivel 3.
El test del auditor imaginario
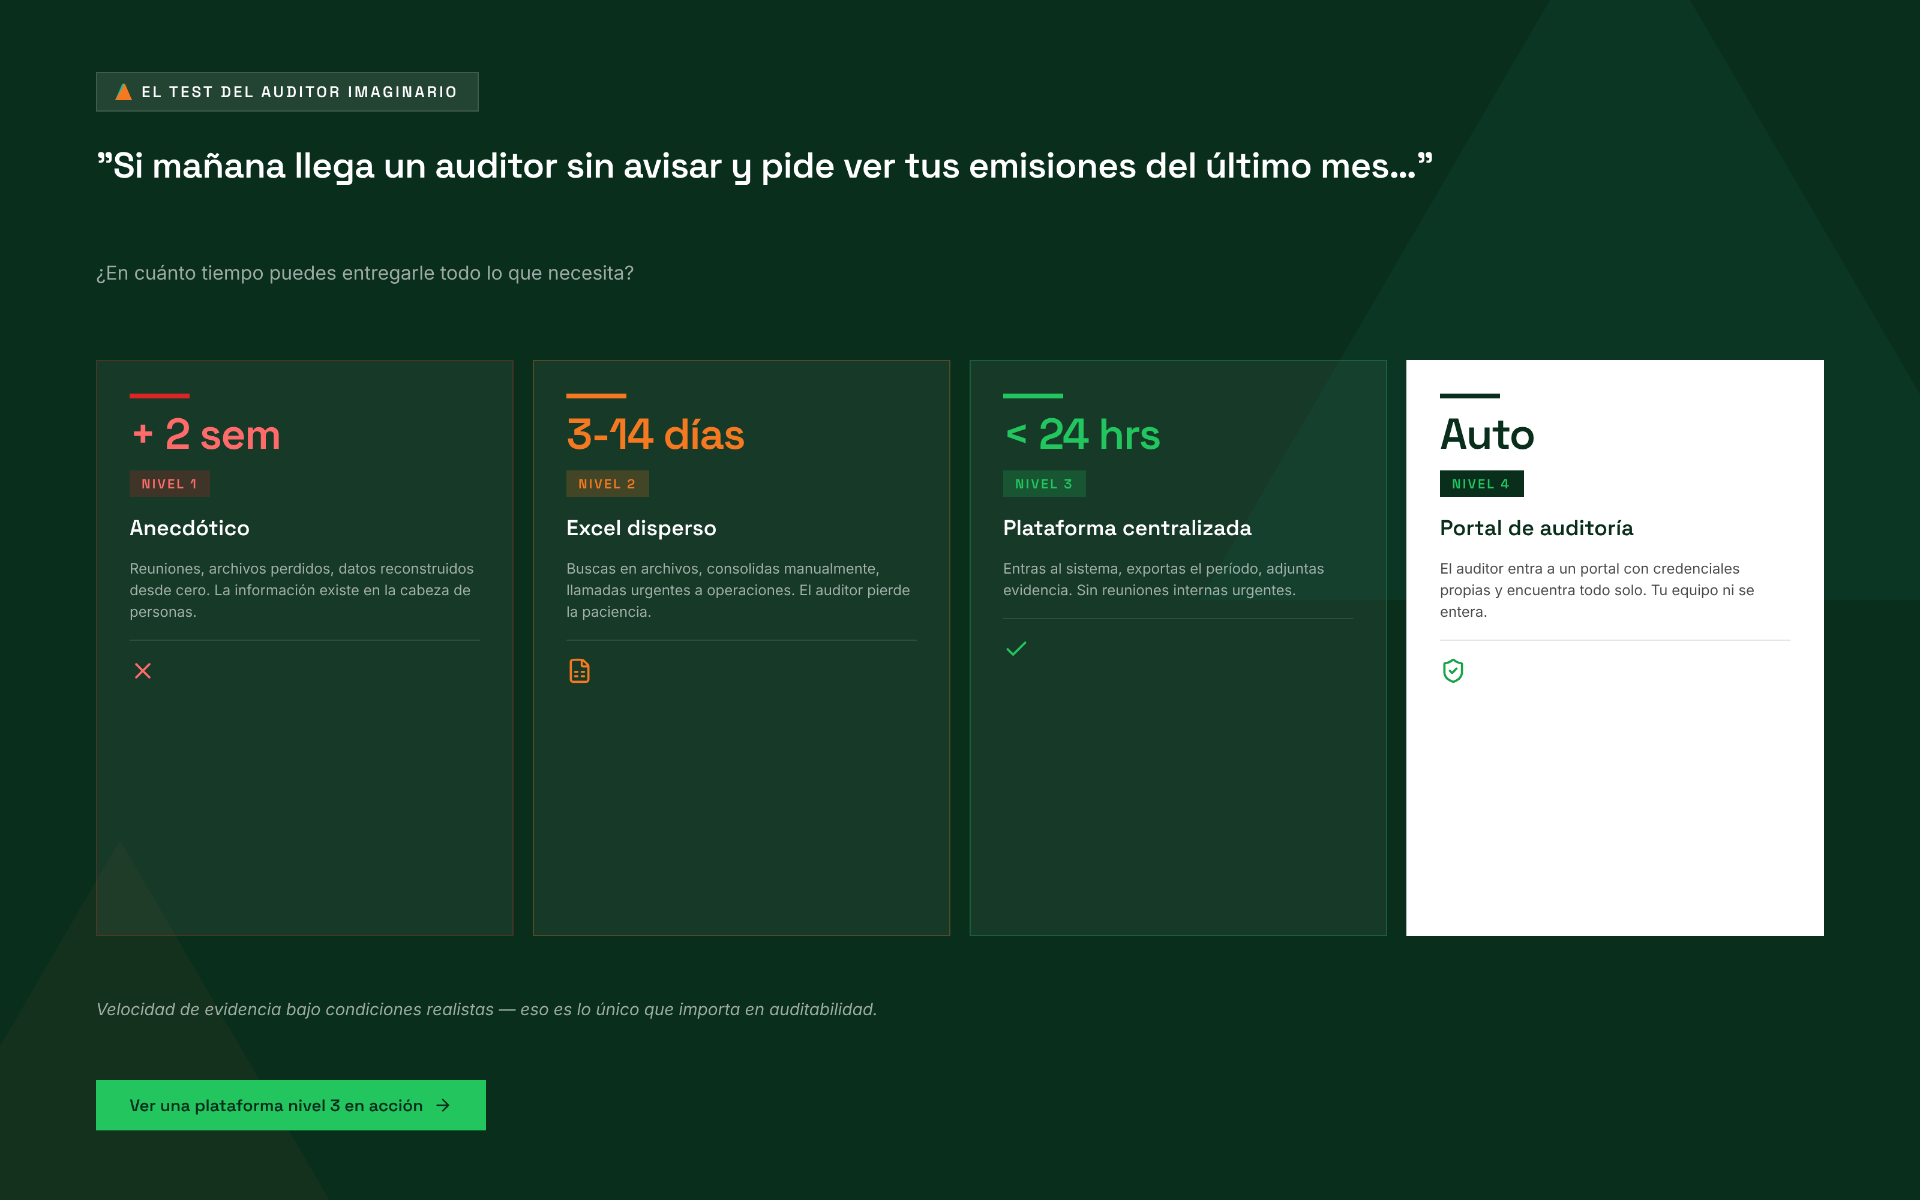
Hay una manera sencilla de saber en qué nivel está tu empresa hoy. Hazte esta pregunta:
"Si mañana llega un auditor externo, sin avisar, y me pide ver cómo calculé mis emisiones de Scope 1 del último mes, ¿en cuánto tiempo puedo entregarle todo lo que necesita?"
- Más de 2 semanas: estás en nivel 1.
- Entre 3 días y 2 semanas: estás en nivel 2.
- Menos de 24 horas, sin reuniones internas urgentes: estás en nivel 3.
- El auditor entra a un portal y lo encuentra todo solo: estás en nivel 4.
Este test funciona porque mide lo único que importa en auditabilidad: velocidad de evidencia bajo condiciones realistas, no bajo condiciones preparadas con anticipación.
¿Quién pide datos auditables?
Puede que pienses "yo no tengo auditor de sostenibilidad, así que esto no me aplica". Te equivocas. Estos son los actores que ya están pidiendo (o pidiéndolo en los próximos 12 meses) datos ESG con criterio de auditabilidad:
- Auditores financieros externos. Por NIIF S1/S2, ya tienen instrucción profesional de revisar información de sostenibilidad.
- Bancos. Para líneas de crédito ESG, créditos verdes, sostenibilidad-linked loans.
- Compradores corporativos. Especialmente europeos y norteamericanos sujetos a CSRD, SEC Climate Rule, etc.
- Inversionistas y fondos. Cualquier fondo con mandato ESG aplica due diligence sobre datos verificables.
- Reguladores. Superintendencias financieras de varios países LATAM ya están alineando reporte con estándares ISSB.
- Programas de certificación. Rainforest, RSPO, B Corp, ISO 14001 — todos están migrando a esquemas más estrictos de evidencia.
Si tu empresa interactúa con cualquiera de estos seis actores, los datos auditables ya son un requerimiento. Aunque nadie todavía te haya enviado el cuestionario.
El costo invisible de no tener trazabilidad
Hay un costo que casi nadie calcula: el costo de reconstruir información cada vez que alguien la pide.
Pongamos un caso típico. Cliente corporativo te envía un cuestionario ESG con 60 preguntas. Plazo: 3 semanas. ¿Qué hace tu equipo?
- Reunión interna para distribuir preguntas por área.
- Cada área busca la información en sus archivos.
- Algunos datos no existen, se estiman con criterio.
- Otros datos están desactualizados, se reproyectan.
- Hay dudas sobre metodología, se pide opinión externa.
- Se consolida todo en un documento.
- Se revisa, se corrige, se aprueba internamente.
- Se entrega al cliente.
Ese ciclo, en una empresa mediana, consume entre 80 y 200 horas-hombre. Si tu costo cargado promedio es USD 35/hora, son entre USD 2,800 y USD 7,000. Por un solo cuestionario.
Multiplica eso por la cantidad de cuestionarios que recibes al año (entre 4 y 15 en empresas exportadoras o reguladas) y el costo anual de no tener un sistema centralizado puede alcanzar fácilmente USD 30,000 a 80,000 por año en horas internas. Sin contar errores, reproductibilidad, ni el riesgo reputacional de entregar algo inconsistente.
Eso es más caro que la plataforma que reemplazaría todo ese trabajo.
Cómo se ve la auditabilidad en SUSTY
Para ser concretos, esto es lo que significa "auditable" en términos prácticos en nuestra plataforma:
- Cada dato tiene un dueño. Quién lo capturó, cuándo, con qué soporte.
- Cada cambio queda registrado. Si alguien modifica un valor, queda historial completo de versión anterior, autor del cambio y razón.
- Cada cálculo es reproducible. Los factores de emisión usados, las fórmulas aplicadas, los supuestos: todo visible y exportable.
- Cada evidencia se almacena junto al dato. Facturas, fotos, certificados, planillas se cargan al sistema y se vinculan al indicador correspondiente.
- Cada periodo es comparable. Las metodologías quedan congeladas por ejercicio. Si cambian, se documenta el cambio.
- Cada reporte es trazable. Desde el número en el reporte final, se puede navegar hasta la evidencia original en menos de 3 clics.
Eso es lo que un auditor externo necesita ver. Y es lo que un sistema serio de gestión ESG entrega por defecto, sin esfuerzo adicional del equipo interno.
El argumento operativo
Si tienes que justificar la inversión en un sistema de gestión ESG ante tu equipo financiero, este es el argumento más simple:
"Hoy gastamos X horas-hombre al año respondiendo cuestionarios y armando reportes. Eso es Y dólares. Una plataforma especializada reduce ese tiempo en 70% u 80%. El ahorro paga el sistema en menos de 12 meses, sin contar los beneficios estratégicos de tener datos auditables disponibles para bancos, clientes e inversionistas."
Es matemática simple. Y funciona porque cualquier CFO entiende el concepto de "automatizar tareas repetitivas para liberar capacidad".
🎯 Acción de esta semana
Hazle el "test del auditor imaginario" a tu equipo. Pide los datos de Scope 1 del mes pasado. Observa qué pasa.
Si la respuesta tarda más de 24 horas, o requiere reuniones internas, o termina en "déjame consolidarte la información", tienes evidencia concreta de que tu empresa todavía no está en nivel 3 de madurez ESG.
Y si quieres ver cómo se ve un sistema en nivel 3 funcionando, pide un demo → susty.org
20 minutos. Te mostramos cómo se ve la captura, cómo se ve el rastro de auditoría, cómo se generan los reportes desde los datos sin volver a tocar Excel.
Sin venta. Solo para que veas cómo se ve hacer las cosas bien.
Si trabajas en auditoría, control interno, calidad o gestión de datos, este artículo es una conversación que vale la pena tener con tu CFO. Compártelo.
Suscríbete al newsletter "Democratizando Sostenibilidad" para no perderte las próximas ediciones.