Lectura: 12 minutos · Por: Equipo SUSTY
Llegamos a la edición 12. A lo largo de esta serie hablamos de regulación (NIIF S1/S2, EUDR, CSRD), de costos reales de inacción, de errores comunes, de datos auditables, de certificaciones, de Scope 3, de bancos verdes, de materialidad, de gobernanza y de IA.
Esta edición no introduce conceptos nuevos. Hace algo distinto y más útil:
Te da el plan trimestre por trimestre que entregamos a nuestros clientes para llegar al 2027 con una posición ESG defendible, sin urgencias innecesarias y sin gastar más de lo razonable.
La premisa
El plan asume tres cosas sobre tu empresa:
- Es una empresa mediana en LATAM (USD 5M – USD 200M de facturación, 50 – 500 empleados).
- Tiene exposición creciente a exigencias ESG vía bancos, compradores corporativos, inversionistas o reguladores.
- No tiene hoy un sistema robusto de gestión ESG, o tiene uno parcial que no responde a las exigencias actuales.
Si tu situación es muy distinta, el plan se ajusta. Pero el esqueleto es el mismo.
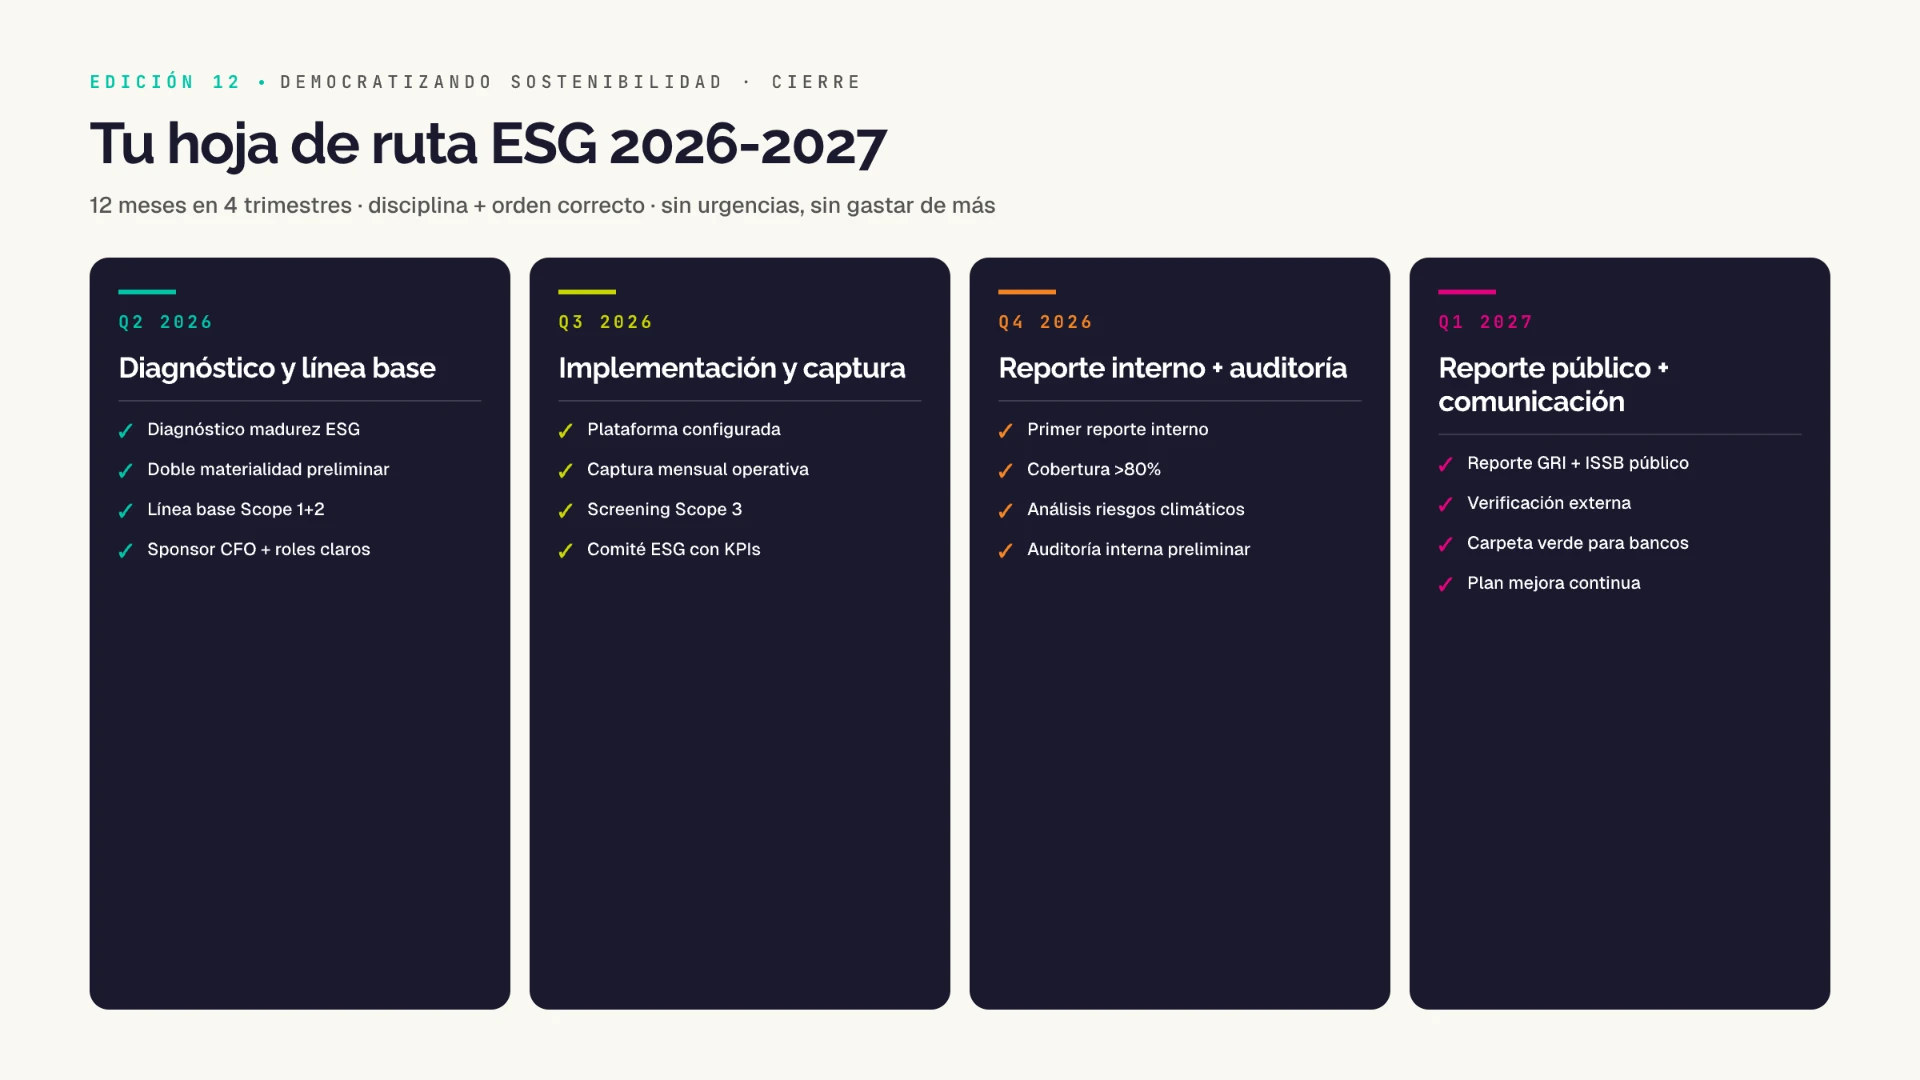
Q2 2026 — Diagnóstico y línea base
Foco: entender dónde estás antes de decidir hacia dónde vas.
Objetivos del trimestre
- Diagnóstico de madurez ESG completado y aprobado por la dirección.
- Doble materialidad preliminar identificada.
- Lista priorizada de indicadores materiales por sector.
- Línea base de Scope 1 y Scope 2 medida.
- Identificación de stakeholders críticos y sus exigencias actuales.
Acciones concretas
- Sesión inicial con dirección para validar el "por qué" del proyecto ESG. Sin esta sesión, todo lo demás flota.
- Diagnóstico de 5 a 10 días con metodología estructurada (no entrevistas sueltas).
- Mapeo de exigencias regulatorias y comerciales reales de los próximos 24 meses.
- Selección de plataforma o sistema de gestión. Esta decisión debe tomarse en Q2, no más tarde.
- Asignación de roles: sponsor ejecutivo (CFO), líder operativo (ESG Manager), responsables por área.
Errores a evitar
- Empezar por el reporte.
- Saltarse el diagnóstico para "ahorrar tiempo".
- Asignar el proyecto sin sponsor ejecutivo claro.
- Comprar la herramienta antes de hacer el diagnóstico.
Inversión típica del trimestre: USD 8K – 18K. Incluye diagnóstico, configuración inicial de plataforma y primera línea base de huella.
Q3 2026 — Implementación y captura sistemática
Foco: que los datos empiecen a fluir solos.
Objetivos del trimestre
- Plataforma ESG configurada y operativa.
- Procesos de captura mensual establecidos en todas las áreas.
- Inventario completo Scope 1 + 2 + screening Scope 3.
- Política ESG formalizada y aprobada por dirección.
- Comité interfuncional ESG funcionando con reuniones mensuales.
Acciones concretas
- Configuración técnica de la plataforma con los indicadores materiales del Q2.
- Capacitación de los responsables de captura por área. No "todos". Los responsables específicos.
- Definición de calendarios y frecuencias de captura.
- Migración de datos históricos disponibles (mínimo 12 meses si existen).
- Primera reunión del Comité ESG con KPIs definidos.
- Análisis preliminar de Scope 3: las 3-5 categorías materiales de tu sector.
Errores a evitar
- "Capacitar a todo el mundo en sostenibilidad". No funciona.
- Configurar la plataforma con los 200 indicadores que existen. Configúrala con los 20 que importan.
- Dejar la política ESG como documento sin firma.
Inversión típica del trimestre: USD 6K – 14K. Incluye configuración, capacitación y soporte de implementación.
Q4 2026 — Primer reporte interno y auditoría preliminar
Foco: validar internamente que el sistema funciona, antes de exponerlo afuera.
Objetivos del trimestre
- Primer reporte ESG interno con datos reales del año.
- Cobertura de datos materiales > 80%.
- Análisis preliminar de riesgos climáticos físicos y de transición.
- Verificación interna de calidad de datos.
- Identificación de gaps frente a NIIF S1/S2 y CSRD (si aplica).
Acciones concretas
- Generación del primer reporte con los datos capturados en Q2-Q3.
- Revisión de cobertura por área: ¿qué datos están completos? ¿cuáles tienen gaps?
- Análisis de riesgos climáticos con marcos como TCFD: riesgos físicos (sequías, inundaciones, eventos extremos) y de transición (regulación, mercado, tecnología, reputación).
- Auditoría interna preliminar por el equipo financiero o de control interno.
- Corrección de errores y refinamiento de procesos antes de fin de año.
Errores a evitar
- Saltar al reporte público sin auditoría interna previa.
- Reportar valores estimados como si fueran datos reales.
- Delegar el análisis de riesgos climáticos por completo a un consultor externo.
Inversión típica del trimestre: USD 5K – 12K. Incluye generación del reporte, revisión interna y ajustes finales.
Q1 2027 — Reporte público y comunicación con stakeholders
Foco: mostrar al mundo lo que ya tienes funcionando adentro.
Objetivos del trimestre
- Reporte público de sostenibilidad (GRI, ISSB o ambos) publicado.
- Verificación externa por tercero independiente (al menos del inventario de carbono).
- Carpeta verde lista para presentación a bancos.
- Comunicación estratégica del reporte a stakeholders clave.
- Plan de mejora continua para Q2 2027 en adelante.
Acciones concretas
- Publicación del reporte oficial, alineado a GRI Standards y/o NIIF S1/S2.
- Verificación externa del inventario de huella de carbono (USD 4K – 10K según alcance).
- Preparación de carpeta verde completa para próximas operaciones de crédito.
- Sesiones de comunicación con bancos, clientes corporativos e inversionistas.
- Calendario de actualización de materialidad y revisión anual del sistema.
Errores a evitar
- Publicar sin verificación externa "para ahorrar costo".
- Esperar a que bancos o clientes pidan el reporte.
- Tratar la publicación como un evento final.
Inversión típica del trimestre: USD 8K – 18K. Incluye verificación externa, diseño y publicación del reporte y comunicación.
Inversión total del año
| Trimestre | Inversión típica |
|---|---|
| Q2 2026 — Diagnóstico y línea base | USD 8K – 18K |
| Q3 2026 — Implementación y captura | USD 6K – 14K |
| Q4 2026 — Reporte interno y auditoría | USD 5K – 12K |
| Q1 2027 — Reporte público y comunicación | USD 8K – 18K |
| Total año | USD 27K – 62K |
Entre USD 27,000 y USD 62,000 para llegar a Q1 2027 con un sistema ESG funcionando, datos auditables, reporte publicado y carpeta verde lista.
En perspectiva: entre 0.05% y 0.5% de la facturación de una empresa mediana típica. Y los beneficios financieros directos (líneas verdes, contratos exportadores, mejor valoración) suelen ser entre 10x y 50x esa inversión en los siguientes 24 meses.
Lo que ganas con este plan
Al final de Q1 2027, una empresa que ejecutó el plan tiene:
- Inventario completo Scope 1 + 2 + screening Scope 3.
- Política ESG formalizada y aprobada por dirección.
- Doble materialidad documentada y validada.
- Sistema de captura sistemática operativo en todas las áreas.
- Cobertura de datos > 80%.
- Análisis preliminar de riesgos climáticos.
- Reporte público alineado a estándares internacionales y verificación externa de huella.
- Carpeta verde lista para bancos y Comité ESG con KPIs mensuales.
- Capacidad de responder cuestionarios de clientes corporativos en menos de 5 días.
- Posición defendible frente a auditores financieros y reguladores.
Y lo más importante: un equipo interno que sabe operar el sistema sin depender de consultores.
Las cuatro trampas de cada trimestre
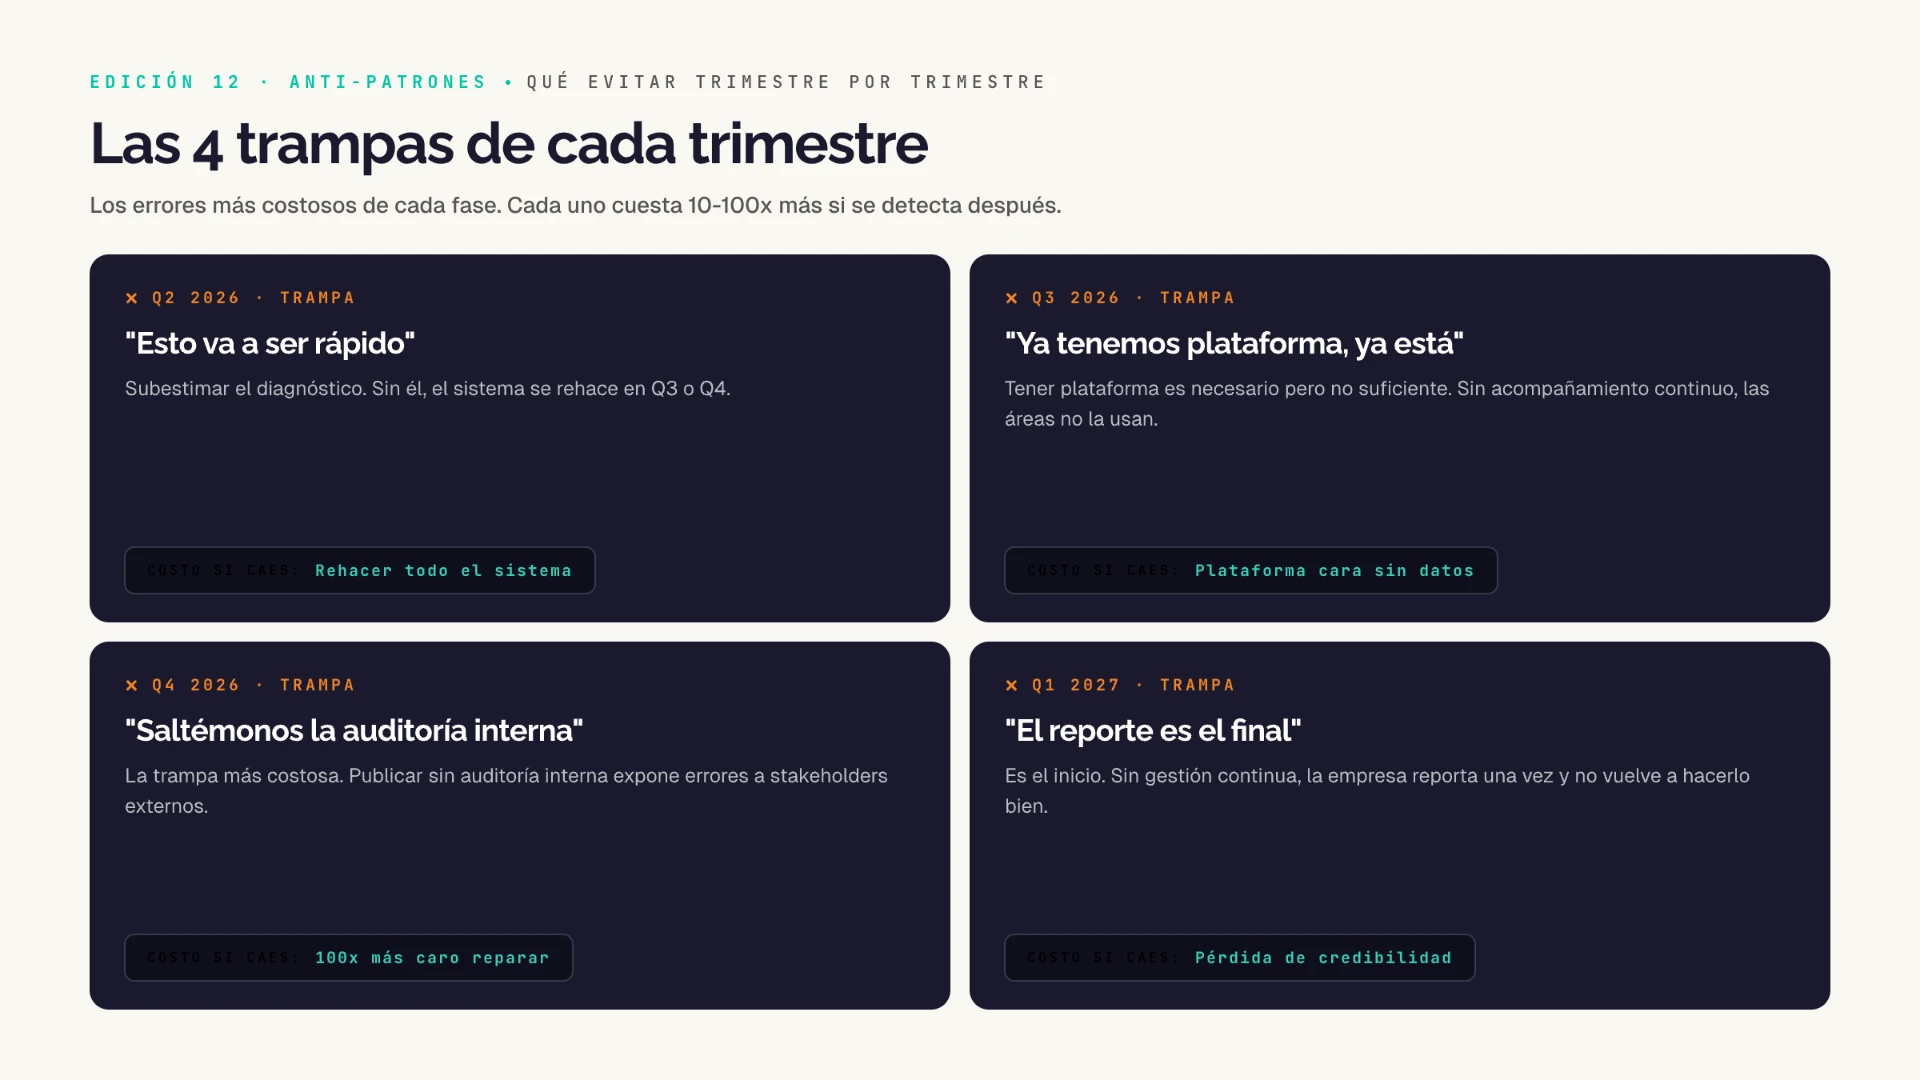
Trampa de Q2: "esto va a ser rápido"
Las empresas que subestiman el diagnóstico son las que luego rehacen todo el sistema en Q3 o Q4. El diagnóstico es lo que hace que el resto del año sea ejecutable.
Trampa de Q3: "ya tenemos plataforma, ya está listo"
Tener plataforma es necesario pero no suficiente. Lo crítico es que las áreas operativas la usen, y eso requiere acompañamiento continuo.
Trampa de Q4: "saltémonos la auditoría interna"
La más costosa. Los errores corregidos internamente cuestan 100 veces menos que los corregidos públicamente.
Trampa de Q1 2027: "el reporte es el final"
El reporte es el inicio. La gestión continua y la mejora año a año son lo que crea valor real.
El plan en una sola frase
"Hacer las cosas en el orden correcto, durante 12 meses, con sponsor ejecutivo claro, usando una plataforma seria y midiendo solo lo material."
No es revolucionario. No es disruptivo. Es disciplinado. Y eso distingue a las empresas que llegan al 2027 con sus exigencias ESG resueltas de las que llegan apagando incendios.
Lo que viene después del 2027
- Refinamiento de Scope 3 con datos primarios.
- Metas climáticas alineadas a SBTi.
- Migración progresiva a tasas de crédito más bajas vía SLL.
- Posicionamiento como proveedor ESG-ready en cadenas globales.
- Ampliación de certificaciones según oportunidades comerciales.
- Verificación externa anual completa.
Cada paso cuesta menos cuando los fundamentos del primer año están bien construidos. Por eso el primer año es el que más importa.
Cerrando la serie
La sostenibilidad empresarial en LATAM no es lo que era hace cinco años. No es voluntaria. No es opcional. No es solo narrativa. Es información financiera, acceso a capital, continuidad comercial y valoración de la empresa.
Las empresas que lo entienden no son las que más hablan de sostenibilidad: son las que están demasiado ocupadas construyendo los sistemas que sus competidores van a tener que improvisar el próximo año.